Sie erstellen eine formell vollständige Rechnung im Kleingewerbe, indem Sie alle Pflichtangaben nach § 14 UStG aufführen und zwingend auf die Umsatzsteuerbefreiung gemäß § 19 UStG hinweisen. Da Kleinunternehmer keine Vorsteuer abziehen dürfen, führt ein fehlerhafter Steuerausweis dazu, dass Sie diesen Betrag dennoch an das Finanzamt abführen müssen. Der manuelle Aufwand für die Rechnungsstellung bindet bei Selbstständigen typischerweise zwischen zwei und fünf Stunden pro Monat (eigene Einschätzung). Diese Zeit lässt sich durch automatisierte Workflows, wie sie auch im Bot-Agent Portfolio zu finden sind, signifikant reduzieren, um Compliance-Risiken bei der GoBD-konformen Archivierung zu minimieren.
- Umsatzsteuer-Verbot: Bei Anwendung der Kleinunternehmerregelung darf keine Mehrwertsteuer ausgewiesen werden; ein Hinweis auf § 19 UStG ist Pflicht.
- Pflichtangaben: Jede Rechnung benötigt die vollständigen Anschriften von Leistendem und Empfänger, Steuernummer, Ausstellungsdatum, Art und Umfang der Leistung sowie das Entgelt mit Kleinunternehmer-Hinweis. Rechnungsnummer und Leistungsdatum sind für Kleinunternehmer nicht ausdrücklich vorgeschrieben, aber dringend zu empfehlen.
- Archivierungspflicht: Rechnungen müssen acht Jahre lang unveränderbar aufbewahrt werden (§ 147 Abs. 3 AO, § 14b UStG), die Frist beginnt mit dem Ende des Kalenderjahres der Rechnungsausstellung.
- E-Rechnung 2025: Seit Januar 2025 müssen auch Kleinunternehmer in der Lage sein, strukturierte E-Rechnungen von anderen inländischen Unternehmen zu empfangen. Zur Ausstellung einer E-Rechnung sind Kleinunternehmer nicht verpflichtet, ihre Rechnung darf nach § 34a UStDV stets als sonstige Rechnung (zum Beispiel PDF oder Papier) übermittelt werden.
- Prozesskosten: Der Nutzen hängt von Belegmenge, Fehlerquote und bestehendem Ablauf ab. Rechnen Sie mit den eigenen Prozesszeiten statt mit pauschalen Prozentwerten.
- Welche Pflichtangaben braucht Ihre Rechnung?
- Welche Rechnungsfelder sind wirklich Pflicht?
- Wann gehört der Kleinunternehmer-Hinweis hinein?
- Wie schreiben Sie eine Rechnung Schritt für Schritt?
- Word, Vorlage oder Software: was passt besser?
- Welche Fehler verzögern Zahlung und Buchhaltung?
- Welche Prozesse lassen sich sicher automatisieren?
- Praktisches Fazit
Welche Pflichtangaben braucht Ihre Rechnung?
Eine Rechnung im Kleingewerbe braucht die Pflichtangaben nach § 14 Abs. 4 UStG beziehungsweise, für Kleinunternehmer, die Mindestangaben nach § 34a UStDV, und jede fehlende Angabe führt zu Rückfragen des Finanzamts, zu Zahlungsverzögerungen oder zu Beanstandungen beim Kunden. Nur: Die meisten Fehler entstehen nicht aus Unwissenheit. Sondern aus Hektik. Sie schreiben die Rechnung zwischen zwei Terminen, vergessen die Nummer, tragen das falsche Leistungsdatum ein. Zwanzig Minuten Korrekturaufwand pro Fehler, bei zehn Rechnungen monatlich sind das über drei Stunden, die Sie sinnvoller einsetzen könnten.
Was muss rein? Ihr Name und Ihre Anschrift. Name und Anschrift des Leistungsempfängers. Ihre Steuernummer oder USt-IdNr. Eine fortlaufende, einmalige Rechnungsnummer. Das Ausstellungsdatum. Das Liefer- oder Leistungsdatum (oder der Zeitraum). Menge und Art der Waren oder der Leistungsumfang. Das Entgelt nach Steuersätzen aufgeschlüsselt. Bei Regelbesteuerung der anzuwendende Steuersatz und der Steuerbetrag, bei Kleinunternehmern stattdessen der Hinweis auf die Steuerbefreiung nach § 19 UStG. Und genau hier passiert es: Wer trotz Kleinunternehmerstatus Umsatzsteuer gesondert ausweist, schuldet diese dem Finanzamt nach § 14c UStG. Obwohl Sie gar nicht steuerpflichtig sind. Ein klassischer Fehler. Im Einzelfall mehrere hundert Euro teuer.
Word-Vorlagen, Excel-Tabellen, das funktioniert, solange die Menge überschaubar bleibt. Aber ab etwa 15 Rechnungen pro Monat kippt die Rechnung: Sie überschreiben die Nummern, vergessen die Datums-Anpassung, verlieren den Überblick über offene Posten. Ein Rechnungsprogramm für Kleinunternehmer macht es anders. Es automatisiert die Pflichtangaben, prüft die Vollständigkeit vor dem Versand und archiviert jede Rechnung GoBD-konform. Pro Rechnung sparen Sie etwa fünf Minuten Prüfzeit. Und Sie vermeiden teure Nachkorrekturen.
Welche Rechnungsfelder sind wirklich Pflicht?
Die korrekte Rechnungsstellung ist für Kleinunternehmer kein bloßer Formalismus, sondern eine steuerrechtliche Notwendigkeit. Während für Rechnungen von Kleinunternehmern die Mindestangaben nach § 34a UStDV an die Stelle der allgemeinen Pflichtangaben des § 14 Abs. 4 UStG treten, ist ein spezifischer Hinweis erforderlich: der Hinweis auf die Umsatzsteuerbefreiung. Wer hier Fehler macht und dennoch Umsatzsteuer gesondert ausweist, schuldet diese dem Finanzamt nach § 14c UStG, und Ihr Kunde kann sie nicht als Vorsteuer abziehen.
| Kategorie | Rechnungsfeld / Angabe | Status & Besonderheit |
|---|---|---|
| Basisdaten | Vollständiger Name & Anschrift | Pflicht (Leistender und Empfänger) |
| Identifikation | Steuernummer oder USt-IdNr. | Pflicht (vom Finanzamt erteilt) |
| Dokumentation | Rechnungsnummer & Datum | Datum Pflicht, Rechnungsnummer für Kleinunternehmer nicht ausdrücklich vorgeschrieben, aber empfohlen (einmalig und fortlaufend) |
| Leistung | Menge & Art der Lieferung | Pflicht (handelsübliche Bezeichnung) |
| Steuerstatus | Hinweis § 19 UStG | Kritisch (Kein USt-Ausweis erlaubt) |
| Zahlung | Bankverbindung & Frist | Optional (dringend empfohlen für Cashflow) |
Quelle der gesetzlichen Vorgaben: § 14 Abs. 4 UStG und § 34a UStDV (gesetze-im-internet.de).
Wenn manuelle Abläufe bei der Rechnungserstellung regelmäßig zu Fehlern oder Zeitverlust führen, bietet eine automatisierte Lösung die notwendige Sicherheit und Effizienz.
Wann gehört der Kleinunternehmer-Hinweis hinein?
Der Kleinunternehmer-Hinweis gehört auf jede Rechnung, ab der ersten. Wer ihn vergisst, stellt eine formal fehlerhafte Rechnung aus und muss sie auf Rückfrage des Finanzamts oder Ihres Kunden berichtigen. Eine Umsatzsteuerschuld entsteht dadurch allein nicht. Sie droht erst, wenn Umsatzsteuer gesondert ausgewiesen wird. Der Hinweis ist keine Empfehlung, sondern Pflicht nach § 34a UStDV. Formulierungen wie „Gemäß § 19 UStG wird keine Umsatzsteuer berechnet“ oder „Kleinunternehmer im Sinne des § 19 UStG, daher keine Umsatzsteuer ausgewiesen“ müssen klar lesbar stehen. Wer dagegen trotz Kleinunternehmerstatus Umsatzsteuer gesondert ausweist, schuldet den ausgewiesenen Betrag dem Finanzamt nach § 14c UStG.
Hier kommt der kritische Punkt: Angebot und Rechnung müssen zusammenpassen. Wort für Wort. Wenn Sie im Angebot „Netto-Preis zzgl. 19 % MwSt.“ schreiben und dann plötzlich auf der Rechnung den Kleinunternehmer-Hinweis verwenden, das ist ein Widerspruch, den der Kunde sofort sieht. Er erwartet die Steuer, die Sie versprochen haben. Umgekehrt funktioniert es besser: Schon im Angebot den Kleinunternehmer-Status erwähnen, Bruttopreise nennen, fertig. Eine professionelle Angebotsvorlage enthält diesen Hinweis bereits, so entstehen gar keine Missverständnisse, bevor der erste Euro fließt.
Die Praxis ist hart und einfach: Entscheiden Sie sich früh. Nutzen Sie die Kleinunternehmerregelung? Dann: Angebot und Rechnung einheitlich, Bruttopreise, kein Steuerausweis, § 19 UStG-Hinweis. Nein? Dann: Netto und Steuer separat ausweisen. Ein Wechsel ist nur möglich, wenn die gesetzlichen Voraussetzungen vorliegen: Überschreitet Ihr Gesamtumsatz im Vorjahr 25.000 Euro, entfällt die Kleinunternehmerregelung im Folgejahr, überschreitet er im laufenden Jahr 100.000 Euro, schon mit dem Umsatz, der diese Grenze übersteigt. Einen Verzicht nach § 19 Abs. 3 UStG können Sie beim Finanzamt erklären, er bindet Sie mindestens fünf Kalenderjahre. Solange die Kleinunternehmerregelung für Sie gilt, dürfen Sie keine Umsatzsteuer ausweisen. Das Finanzamt prüft bei Betriebsprüfungen genau nach. Widersprüche zwischen Angebot und Rechnung? Die führen zu Nachfragen und Korrekturen. Konsistenz ist hier nicht nur professionell, sie vermeidet auch Streit über den vereinbarten Preis.
Wie schreiben Sie eine Rechnung Schritt für Schritt?
Eine korrekte Rechnung für Ihr Kleingewerbe zu schreiben, ist mehr als eine bürokratische Pflicht, es ist die Grundlage für Ihren Cashflow und die steuerliche Anerkennung durch das Finanzamt. Fehler in den Pflichtangaben führen oft zu Rückfragen oder verzögerten Zahlungen, was die Liquidität kleiner Unternehmen unnötig belastet. Diese Anleitung gehört zu den 40 Automatisierungen im Katalog (in Entwicklung) von Bot-Agent und zeigt, wie Sie den Prozess von der Leistungsbeschreibung bis zum Versand effizient gestalten.
- Prüfen Sie die Pflichtangaben gemäß § 14 UStG. Stellen Sie sicher, dass Ihr vollständiger Name, die Anschrift, Ihre Steuernummer (oder USt-IdNr.) und das aktuelle Datum auf dem Dokument stehen. Für Kleingewerbetreibende ist zudem der Hinweis auf die Kleinunternehmerregelung nach § 19 UStG zwingend erforderlich, um zu erklären, warum keine Umsatzsteuer ausgewiesen wird.
- Vergeben Sie eine eindeutige Rechnungsnummer. Nutzen Sie ein fortlaufendes System, das aus Zahlen, Buchstaben oder einer Kombination besteht. Wichtig ist, dass jede Nummer nur einmal vergeben wird, damit das Finanzamt die Einnahmen klar zuordnen kann.
- Beschreiben Sie die erbrachte Leistung präzise. Listen Sie die Art und den Umfang der Dienstleistung oder die Menge der gelieferten Waren auf. Geben Sie den Zeitpunkt der Lieferung oder den Zeitraum der Leistungserbringung an, da dies für die steuerliche Periodisierung entscheidend ist.
- Berechnen Sie den Gesamtbetrag. Addieren Sie alle Einzelposten zum Bruttobetrag. Da Sie als Kleingewerbetreibender keine Mehrwertsteuer erheben, entspricht der Nettobetrag dem Endbetrag. Ein klarer Hinweis wie „Gemäß § 19 UStG wird keine Umsatzsteuer berechnet“ verhindert Missverständnisse beim Kunden.
- Wählen Sie den Versandweg und archivieren Sie das Dokument. Versenden Sie die Rechnung vorzugsweise als PDF per E-Mail, um Portokosten zu sparen und die Zustellung zu beschleunigen. Beachten Sie die gesetzliche Aufbewahrungsfrist von acht Jahren.
Viele dieser Schritte lassen sich heute digital vereinfachen. Wenn Sie Ihre Buchhaltung automatisieren Zapier nutzen, werden Daten aus Ihrem Projektmanagement-Tool oder Shop-System direkt in die Rechnungsvorlage übertragen. Das manuelle Abtippen von Leistungsbeschreibungen entfällt dadurch komplett, was die Fehlerquote bei der Rechnungsstellung massiv senkt.
Word, Vorlage oder Software: was passt besser?
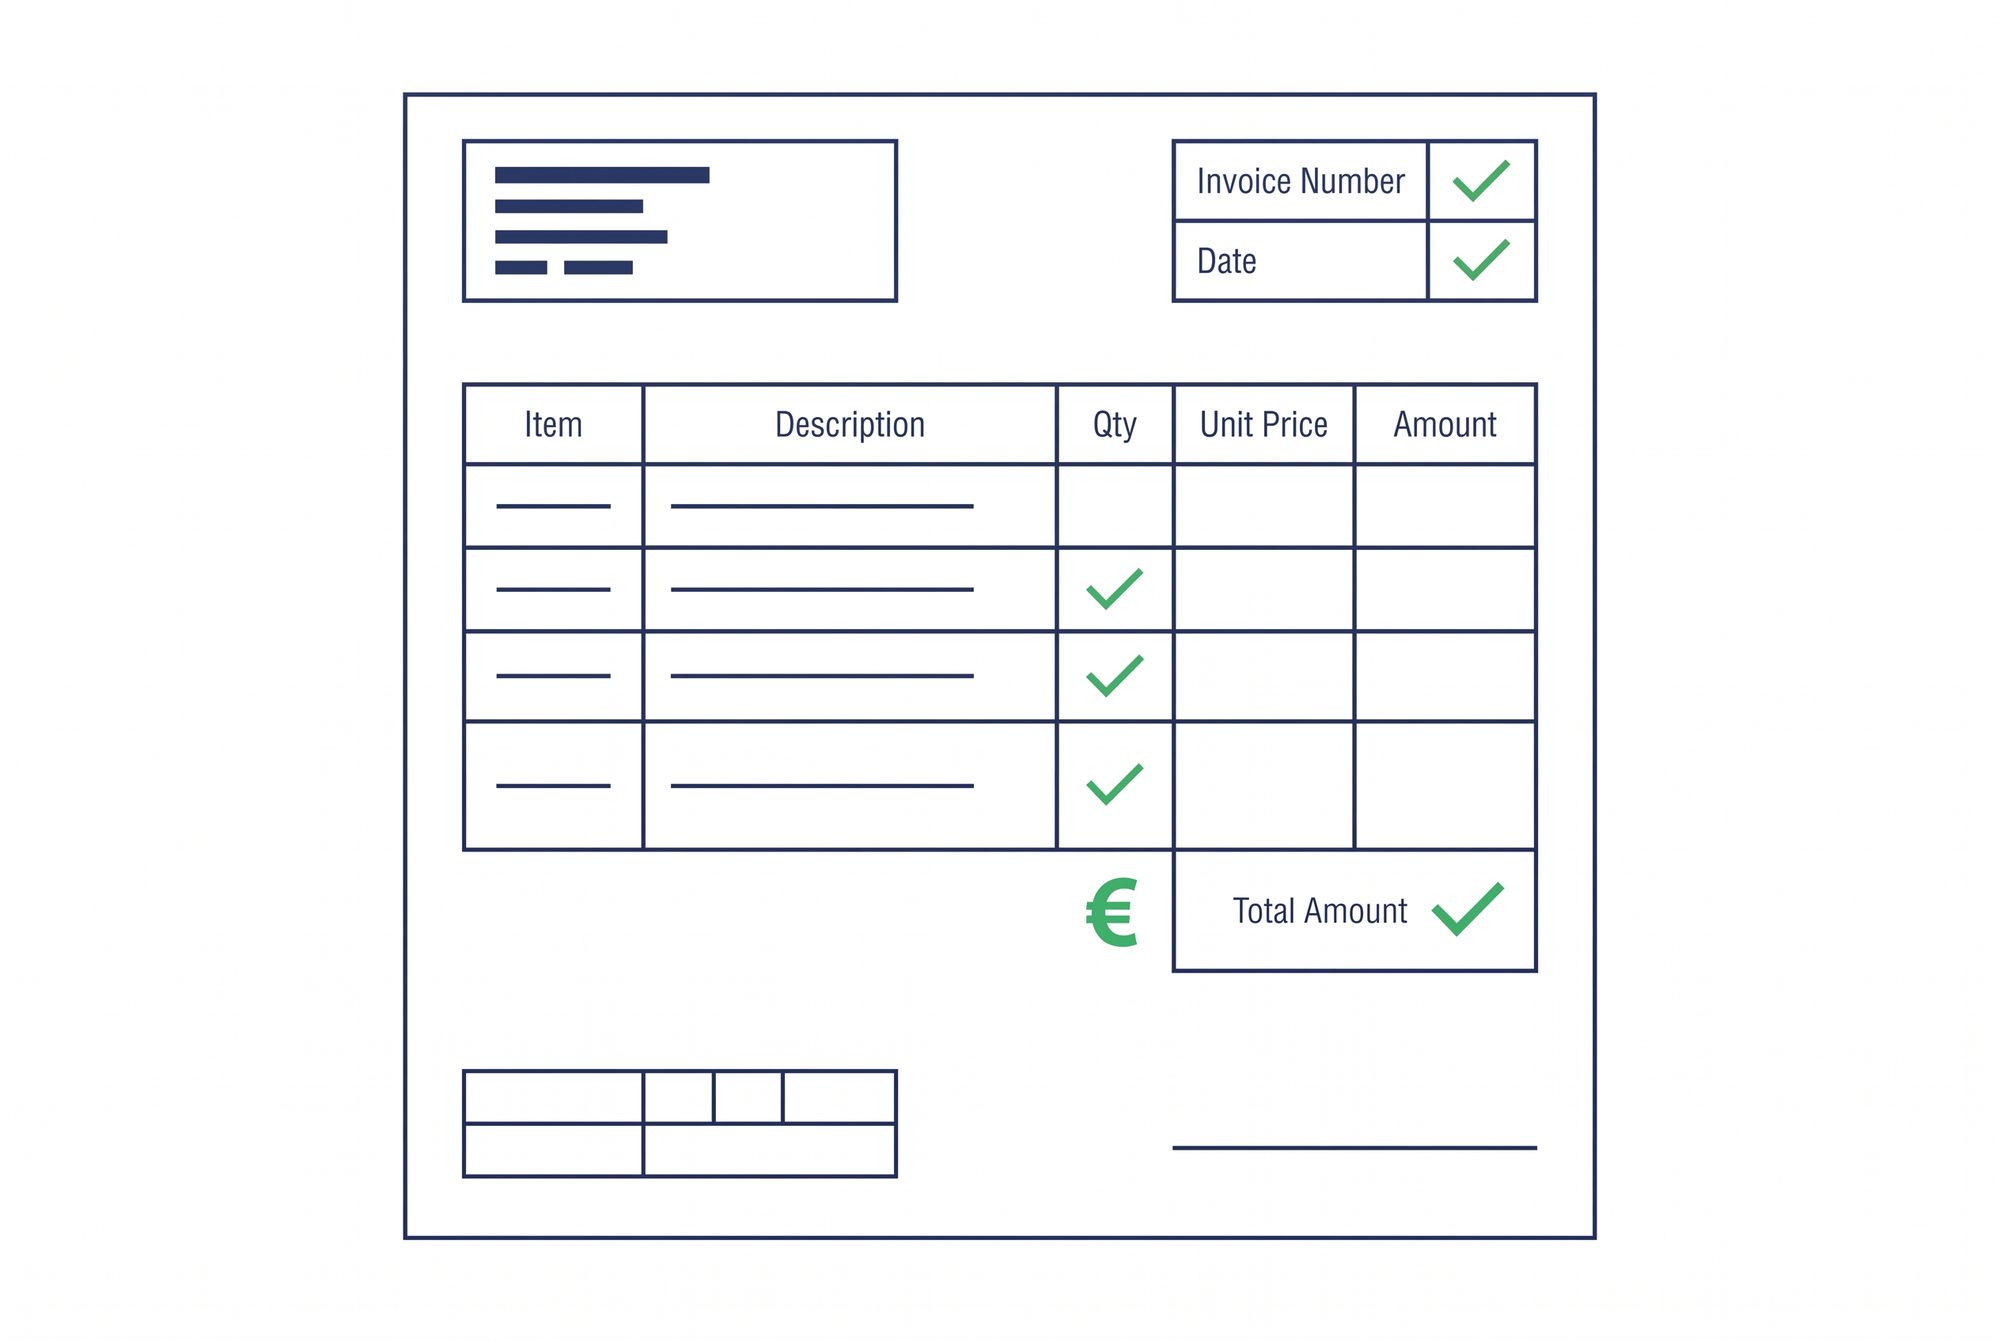
Die Wahl der richtigen Methode zur Rechnungsstellung beeinflusst nicht nur Ihren täglichen Zeitaufwand, sondern auch die rechtliche Sicherheit Ihres Unternehmens gegenüber dem Finanzamt. Während manuelle Vorlagen auf den ersten Blick kostengünstig erscheinen, führen sie oft zu versteckten Kosten durch hohen Korrekturaufwand und Compliance-Risiken. Diese Analyse ist Teil der Bot-Agent Systematik und zeigt, wie Sie durch ein professionelles Rechnungsprogramm Kleinunternehmer-Prozesse rechtlich sauber gestalten.
| Kriterium | Word / Excel Vorlage | Rechnungssoftware |
|---|---|---|
| GoBD-Konformität | Kritisch (keine Revisionssicherheit) | Hoch (automatische Archivierung) |
| Fehlerrisiko | Hoch (manuelle Nummerierung) | Minimal (automatisierte Workflows) |
| E-Rechnung (ZUGFeRD) | Nicht möglich | Standardmäßig integriert |
| Zeitaufwand pro Beleg | 10 bis 15 Minuten | Unter 2 Minuten |
Quelle der Compliance-Anforderungen: RevoBill, GoBD-konforme Rechnungsstellung und Risiken bei Word/Excel
Der Einsatz von Word-Dokumenten birgt erhebliche Gefahren bei einer Betriebsprüfung, da diese Dateien jederzeit ohne Protokollierung änderbar sind. Softwarelösungen hingegen gewährleisten eine manipulationssichere Archivierung und unterstützen moderne Formate wie XRechnung, was für die Zusammenarbeit mit öffentlichen Auftraggebern bereits heute zwingend erforderlich ist. Wer seine Buchhaltung automatisiert, reduziert nicht nur die Fehlerquote bei Pflichtangaben, sondern gewinnt wertvolle Zeit für das Kerngeschäft zurück.
Welche Fehler verzögern Zahlung und Buchhaltung?
Rechnungsfehler kosten Sie durchschnittlich 14 bis 21 Tage Zahlungsverzug und 2 bis 4 Stunden monatlichen Verwaltungschaos. Die Schuldigen: fehlerhafte Rechnungsnummern, schwammige Leistungsbeschreibungen, verlorene E-Mails im Spam-Ordner und völlig chaotische Forderungsverwerfolgung. Wer diese vier Fehler eliminiert, beschleunigt den Zahlungseingang messbar, und befreit seine Buchhaltung von unnötiger Kleinteilerei.
Beginnen wir mit der Rechnungsnummer. Sie muss fortlaufend sein. Doppelte Nummern, Lücken oder kreative Fantasie-Systeme? Das führt zu Finanzamt-Rückfragen und Buchhaltungs-Chaos. Die Lösung ist trivial: -001, 2026-002, 2026-003, fertig. Ihre Kunden verstehen es, das Finanzamt auch. Dann die Leistungsbeschreibung. „Beratung“ ist ein Witz. „SEO-Beratung für Website-Relaunch, 3 Stunden am 15.03.2026″, das funktioniert. Vage Formeln? Die kosten Sie 7 bis 10 Tage extra Wartezeit und endlose Nachfragen.
Der Versand ist eine Katastrophe, wenn Sie nicht aufpassen. Falsche E-Mail-Adressen. Vergessene PDF-Anhänge. Betreffzeilen, die niemand versteht. Eine Rechnung im Spam-Ordner? Mindestens 14 Tage weg, und Sie merken es nicht mal. Dann kommt die Nachverfolgung. Wer keine klare Übersicht über offene Forderungen hat, verliert den Überblick komplett. Zahlungsziele verstreichen. Manuelle Nachfragen fressen Zeit. Die Liquidität leidet. Eine strukturierte Übersicht, Fälligkeitsdatum, Zahlungsstatus, automatische Erinnerungen, reduziert den Aufwand auf Minuten pro Woche. Wer seinen Mahnprozess professionalisiert, setzt klare Fristen und automatisiert Zahlungserinnerungen. Ergebnis: Zeit gespart, Zahlungsmoral erhöht, Liquidität stabilisiert.
Welche Prozesse lassen sich sicher automatisieren?
Rechnungsnummerierung, PDF-Erstellung, E-Mail-Versand, Mahnwesen, all das lässt sich automatisieren und bleibt dabei GoBD-konform. Für kleine Unternehmen ist das eine echte Entlastung: Wiederkehrende Rechnungen an Stammkunden, monatliche Abos, standardisierte Dienstleistungen, ab in die Automatisierung, keine manuelle Prüfung nötig. Ein automatisiertes Buchhaltungssystem erledigt Erstellung, Versand und Export in die Buchhaltungssoftware. Pro Rechnung sparen Sie durchschnittlich 8 Minuten. Bei 50 Rechnungen monatlich? Das sind 6,5 Stunden, Zeit, die Sie in Kundenakquise oder strategische Planung stecken können.
Menschliche Prüfung bleibt unverzichtbar bei neuen Kunden, geänderten Stammdaten, komplexen Steuerfällen wie Reverse-Charge oder Auslandsgeschäften, und bei hohen Beträgen. Die GoBD-Einhaltung ist bei automatisierter Rechnungsstellung in Deutschland nicht verhandelbar, Verstöße können bei der Betriebsprüfung zu Nachforderungen führen. Ein dreistufiges Modell schafft maximale Sicherheit: Grün für automatisch erstellte Rechnungen an Stammkunden mit nachgelagerter Stichprobe, Gelb für automatische Entwürfe mit manueller Freigabe bei mittlerem Risiko, Rot für manuelle Prüfung bei Ausnahmen oder Validierungsproblemen.
Strukturierte Automatisierung senkt nicht nur die Arbeitszeit, sie eliminiert auch Fehlerquellen. Tippfehler bei Beträgen, vergessene Pflichtangaben, falsche Umsatzsteuer-Sätze. Weg. Regelbasierte Systeme fangen das ab. Sie behalten die Kontrolle über kritische Fälle, während Routineaufgaben unsichtbar im Hintergrund laufen.
Praktisches Fazit
Formell vollständige Rechnungen brauchen drei Dinge: alle Pflichtangaben nach § 14 UStG beziehungsweise § 34a UStDV, den Hinweis auf § 19 UStG ohne Steuerausweis und acht Jahre revisionssichere Archivierung. Vorlage oder Software, egal. Entscheidend ist die Umsetzung. Eine kostenlose Vorlage funktioniert, wenn Sie jeden Beleg selbst prüfen und strukturiert ablegen. Aber der Preis? Zeit. Wer monatlich 20 Rechnungen schreibt, sitzt durchschnittlich 30 Minuten pro Beleg, das sind zehn Stunden, die Sie nicht für Neukundenakquise oder Produktentwicklung nutzen können. Das ist der echte Kostenfaktor.
Rechnen wir konkret: Bei einem Stundensatz von 60 EUR entsprechen diese zehn Stunden einem Gegenwert von 600 EUR. Eine Rechnungssoftware kostet 8 bis 30 EUR im Monat. Die Rechnung ist simpel, und sie fällt zugunsten der Software aus. Aber es geht nicht nur um den Schreibprozess selbst. Die Software automatisiert die Nummerierung, die Archivierung, die Vorbereitung der Buchhaltung. Sie eliminiert Tippfehler bei Steuernummern oder Beträgen, die bei manueller Eingabe entstehen und später Korrespondenz mit dem Finanzamt auslösen. Das ist der echte Mehrwert.
Für Kleingewerbetreibende unter zehn Rechnungen pro Monat: Eine gepflegte Vorlage reicht aus, wenn Sie sofort dokumentieren und strukturiert ablegen. Aber sobald Mahnungen regelmäßig werden, wiederkehrende Leistungen anfallen oder mehrere Projekte parallel laufen, wird die manuelle Verwaltung zur Bremse. Eine Software übernimmt nicht nur die Rechnungserstellung, sondern auch die Überwachung offener Posten und die Buchhaltungsvorbereitung. Die Investition amortisiert sich im ersten Quartal, wenn Sie die gewonnene Zeit für echte Geschäftstätigkeit einsetzen.
Bot-Agent Katalog: 40 KI-Automationen
Nutzen Sie fertige Lösungen für Rechnungserstellung, Versand und Buchhaltungsabläufe ab 79 EUR pro Monat, ohne eigenen Setup-Aufwand.
Häufig gestellte Fragen
Welche Pflichtangaben braucht eine Rechnung im Kleingewerbe?
Wie lautet der Hinweis nach § 19 UStG?
Was passiert, wenn ich trotzdem Umsatzsteuer ausweise?
Muss ich Rechnungen aufbewahren?
Reicht eine Word-Vorlage?
Amtliche Rechtsgrundlagen, geprüft im Oktober 2026
Hinweis: Mit KI-Unterstützung erstellt und automatisiert geprüft (Regel- und Qualitätsprüfung; Kennzeichnung gemäß EU AI Act Art. 50). Der Beitrag dient der allgemeinen Information und ersetzt keine Rechts-, Steuer- oder Fachberatung.