Ein Rechnungsprogramm für Kleinunternehmer braucht fünf Funktionen: E-Rechnungs-Fähigkeit (XRechnung, ZUGFeRD), GoBD-orientierte Archivierung über die gesetzliche Frist, den automatischen Kleinunternehmer-Vermerk, Schnittstellen zur Buchhaltung und automatisch gesetzte Pflichtangaben.
- E-Rechnungspflicht: Empfang strukturierter Formate wie XRechnung oder ZUGFeRD seit 2025, Ausstellen schrittweise ab 2027 und 2028, Kleinunternehmer dürfen weiter sonstige Rechnungen ausstellen (§ 27 Abs. 38 UStG)
- Kosten Basis-Tarif: je nach Anbieter und Laufzeit verschieden, die Preisseiten der Anbieter nennen Einstiegstarife, Laufzeitrabatte und Aktionspreise (Abruf 10/2026)
- Rechtliche Klarheit: GoBD-orientierte Archivierung über die gesetzliche Frist (§ 147 AO: acht Jahre für Buchungsbelege, zehn für Bücher)
Ein modernes Rechnungsprogramm für Kleinunternehmer muss heute mehr leisten als das bloße Erstellen von Dokumenten, weil die E-Rechnungspflicht schrittweise greift: Empfangen müssen inländische Unternehmen strukturierte E-Rechnungen im B2B bereits seit 2025, mit dem Ausstellen geht es 2027 und 2028 los. Wer weiterhin auf manuelle Vorlagen in Word oder Excel setzt, riskiert bei Betriebsprüfungen Beanstandungen. Professionelle Softwarelösungen automatisieren Ihre Buchhaltungsprozesse, unterstützen die GoBD-orientierte Dokumentation und sparen Arbeitszeit durch KI-gestützte Belegerkennung und direkte Bankanbindung.
Die Preise unterscheiden sich je nach Anbieter und Laufzeit. Viele Anbieter weisen Laufzeitrabatte und Aktionspreise aus, einige bieten zusätzlich einen kostenlosen Tarif mit begrenzter Rechnungszahl (Abruf 10/2026). Aktuelle Preise bitte beim jeweiligen Anbieter prüfen.
Zahlen ohne Quellenlink in diesem Beitrag sind eigene Einschätzungen oder illustrative Beispiele (Stand September 2026).
- Welche 5 Pflichtfunktionen ein Rechnungsprogramm für Kleinunternehmer heute erfüllen muss
- Welche Funktionen eine Buchhaltungssoftware für KMU abdecken sollte
- Warum Automatisierung mit Bankabgleich und Belegerkennung den größten Hebel bringt
- In 6 Schritten vom Word-Dokument zur GoBD-orientierten Fakturierungssoftware wechseln
- Welche Preisstufen bei Rechnungssoftware üblich sind
- Welcher Praxisbefund sich bei E-Rechnung, DATEV und Liquiditätsübersicht klar zeigt
- Welche 4 Fehler bei GoBD, § 19 UStG und manueller Rechnungsnummer besonders teuer werden
- Was Sie jetzt mitnehmen
Welche 5 Pflichtfunktionen ein Rechnungsprogramm für Kleinunternehmer heute erfüllen muss
Ein Rechnungsprogramm für Kleinunternehmer braucht 2026 fünf konkrete Funktionen: E-Rechnungs-Fähigkeit, GoBD-orientierte Archivierung, die Kleinunternehmerregelung, Schnittstellen zu Buchhaltungssystemen und automatische Pflichtangaben. Wer heute das falsche Tool wählt, riskiert Nachteile bei Prüfungen, jongliert mit manuellen Prozessen oder muss nach wenigen Monaten komplett neu anfangen. Die E-Rechnungspflicht im B2B kommt schrittweise: Empfangen müssen Unternehmen strukturierte Formate wie XRechnung oder ZUGFeRD seit 2025, ausstellen müssen sie diese grundsätzlich ab 2027 (Vorjahresumsatz über 800.000 EUR) beziehungsweise ab 2028 (alle übrigen), mit Übergangsregeln nach § 27 Abs. 38 UStG. Kleinunternehmer dürfen ihre Rechnungen weiter als sonstige Rechnung ausstellen (§ 34a UStDV). Ein Programm, das nur PDF ausspuckt, reicht deshalb auf Dauer nicht. Entweder Sie konvertieren manuell oder wechseln das System.
GoBD-orientierte Archivierung heißt konkret: über die gesetzliche Frist, unveränderbar, vollständig, jederzeit abrufbar. Ein Excel-Sheet oder ein lokaler Ordner? Nein. Sie brauchen eine revisionssichere Datenbank mit Zugriffskontrolle. Die Kleinunternehmerregelung (§ 19 UStG) gilt aktuell bei einem Vorjahresumsatz bis 25.000 EUR und einem Umsatz im laufenden Jahr bis 100.000 EUR. Sie verlangt auf Rechnungen einen Vermerk, dass die Steuerbefreiung für Kleinunternehmer gilt (§ 34a UStDV). Fehlt dieser Vermerk, ist die Rechnung fehlerhaft. Ein seriöses Programm fügt ihn automatisch ein, sobald Sie die Regelung aktivieren.
Schnittstellen zu DATEV, lexoffice oder sevDesk? Sie können Zeit sparen. Statt Rechnungsdaten per Hand zu tippen, überträgt das System alles automatisch: Zahlungsstatus, Fälligkeit, Kundendaten. Ein Rechenbeispiel: Schreiben Sie angenommene 20 Rechnungen im Monat und übertragen Sie jede manuell, kostet Sie das 30 Minuten monatlich. Sechs Stunden pro Jahr für etwas, das eine API in Sekunden erledigt. Fehlen diese Funktionen, bleibt manuelle Arbeit, die mit einer Schnittstelle entfallen kann.
Welche Funktionen eine Buchhaltungssoftware für KMU abdecken sollte
Die Wahl der Buchhaltungssoftware beeinflusst den wöchentlichen Verwaltungsaufwand. Während Basisfunktionen wie die E-Rechnung (XRechnung/ZUGFeRD) verbreitet sind, unterscheiden sich Systeme in ihrer Automatisierungstiefe und der Anbindung an externe Workflows, die Details stehen bei den Anbietern. Bot-Agent plant dafür eine Automatisierung im Katalog (40 Automatisierungen in Entwicklung, Verkauf noch nicht geöffnet).
Mehr dazu: Angebot Vorlagen: Professionelle Dokumente erstellen.
| Kriterium | Worauf Sie achten sollten |
|---|---|
| E-Rechnung (XRechnung/ZUGFeRD) | Erstellen und Empfangen im jeweiligen Tarif enthalten? |
| Automatisierung & KI | Offene Schnittstelle (API), automatische Kontierungsvorschläge, Belegerkennung |
| DATEV-Schnittstelle | Export oder direkte Anbindung, Abstimmung mit dem Steuerberater |
| Bankabgleich | Anbindung der eigenen Bank, Zuordnung von Zahlungen zu Rechnungen |
| Zielgruppe und Tarif | Passt der Leistungsumfang zu Unternehmensgröße und Belegaufkommen? |
Die Tabelle nennt Prüfkriterien und bewertet keine Anbieter. Funktionen und Tarife ändern sich und sollten vor der Entscheidung beim Anbieter geprüft werden. Für Unternehmer bedeutet die Wahl oft einen Kompromiss zwischen einfacher Bedienung und technischer Flexibilität. Testen Sie eine Software vor der Entscheidung mit einer Testversion, um die Einarbeitung einzuschätzen. Wenn Sie Ihre Buchhaltung mit Zapier automatisieren möchten, prüfen Sie die API-Dokumentation des jeweiligen Anbieters.
Weiterführend: Rechnungen lexoffice im Bot-Agent Katalog. Prototyp-Entwurf, Verkauf noch nicht geöffnet, unverbindlich vormerken.
Warum Automatisierung mit Bankabgleich und Belegerkennung den größten Hebel bringt
Automatisierung in der Rechnungsbearbeitung heißt: Routineaufgaben verschwinden weitgehend aus Ihrem Alltag. Drei Funktionen machen den Unterschied: OCR-Belegerkennung, automatischer Bankabgleich und wiederkehrende Rechnungen. Das Resultat ist nicht nur schneller erledigt, sondern auch mit weniger Fehlern verbunden: Manuelle Eingaben sind Fehlerquellen, die später teuer werden.
Ein Rechenbeispiel mit angenommenen Werten: 40 Eingangsrechnungen monatlich, je 8 Minuten Erfassung, das sind gut 5 Stunden. Bei 75 EUR pro Stunde entspricht das für die Dateneingabe allein rund 400 EUR im Monat. Eine OCR-Software kann die Rechnung automatisch auslesen und Betrag, Rechnungsnummer, Steuersatz und Fälligkeitsdatum vorbelegen. Sie prüfen nur noch nach. Moderne Rechnungssoftware nutzt diesen Ansatz, um den manuellen Aufwand für kleine Unternehmen zu senken.
Der automatische Bankabgleich geht weiter: Statt jeden Zahlungseingang manuell gegen offene Posten zu prüfen, macht das System das im Hintergrund. Sie sehen sofort, welche Rechnungen bezahlt sind, welche überfällig werden, wo Sie nachfassen müssen. Wiederkehrende Rechnungen (Miete, Software-Abos, Leasingraten) erstellt die Software automatisch zum festgelegten Termin. Das verhindert nicht nur Vergesslichkeit, sondern auch verspätete Zahlungen. Wer diese KI-Automatisierung konsequent umsetzt, gewinnt je nach Rechnungsaufkommen spürbar Zeit zurück. Zeit für Kundenakquise oder Produktentwicklung statt für Dateneingabe.
In 6 Schritten vom Word-Dokument zur GoBD-orientierten Fakturierungssoftware wechseln
Der manuelle Wechsel von Word-Vorlagen zu einer professionellen Fakturierungssoftware ist für viele Unternehmer ein notwendiger Schritt, um rechtliche Risiken zu minimieren und die Effizienz zu steigern.
- Bestandsaufnahme und Softwarewahl durchführen. Analysieren Sie Ihre aktuellen Prozesse und wählen Sie eine Software, die nach Herstellerangaben die GoBD-Anforderungen unterstützt, die Konformität im Einzelfall klärt Ihr Steuerberater. Achten Sie dabei besonders auf die Unveränderbarkeit von Belegen und die Revisionssicherheit, wie sie in den Hilfeseiten der Anbieter beschrieben werden.
- Stammdaten für den Import vorbereiten. Exportieren Sie Ihre Kunden- und Produktdaten aus Ihren bisherigen Listen. Eine saubere Datenbasis verringert Dubletten und Zuordnungsfehler bei der späteren Automatisierung.
- Nummernkreise und rechtliche Klarheit definieren. Legen Sie fortlaufende Rechnungsnummern fest, die lückenlos dokumentiert werden. In einer Software geschieht dies automatisch, was das Risiko von Fehlern bei Betriebsprüfungen massiv senkt.
- Rechnungsvorlagen professionell gestalten. Hinterlegen Sie Ihr Logo, Ihre Bankverbindung und alle Pflichtangaben nach § 14 UStG. Ein einheitliches Design stärkt nicht nur Ihre Marke, sondern sorgt auch für schnellere Zahlungsabwicklungen durch klare Strukturen.
- Altdaten rechtlich sorgfältig archivieren. Überführen Sie Ihre alten Word-Dokumente in ein schreibgeschütztes Archivsystem. Nach § 147 AO gilt für Buchungsbelege eine Aufbewahrungsfrist von acht Jahren (für Bücher und Jahresabschlüsse zehn Jahre), wobei die Lesbarkeit über den gesamten Zeitraum sichergestellt sein muss.
- Automatisierte Workflows aktivieren. Nutzen Sie Schnittstellen, um Zahlungseingänge automatisch abzugleichen. Für fortgeschrittene Anwender bietet sich hier ein n8n für KMU Automatisierung an, um den Datenaustausch zwischen verschiedenen Systemen ohne manuellen Aufwand zu steuern.
Rechenbeispiel mit angenommenen Werten: Bei 5 Stunden im Monat und einem kalkulatorischen Unternehmersatz von 100 EUR investieren Sie monatlich 500 EUR in eine Aufgabe, die eine Software meist deutlich schneller erledigt.
Welche Preisstufen bei Rechnungssoftware üblich sind
Die Wahl der passenden Rechnungssoftware hängt primär von Ihrem monatlichen Belegaufkommen und dem gewünschten Grad der Automatisierung ab. Während einfache Lösungen lediglich die GoBD-orientierte Erstellung von Dokumenten sicherstellen, reduzieren Premium-Tarife den manuellen Aufwand in der Buchhaltung durch intelligente Schnittstellen erheblich.
| Tarifstufe | Preisniveau | Kernfunktionen & Fokus |
|---|---|---|
| Einstieg | niedrig | Basis-Rechnungsstellung, GoBD-Konformität, einfache Belegerfassung. |
| Mittelklasse | mittel | Mahnwesen, DATEV-Export, Kundenverwaltung (CRM-Basis), Berichte. |
| Premium / Automation | höher | Bank-Anbindung, OCR-Belegerkennung, E-Commerce-Schnittstellen, API-Zugang. |
Für wachsende Unternehmen kann ein höherer Tarif sinnvoll sein, je nach Belegaufkommen und Funktionsbedarf. Die Preise der Tarifstufen und mögliche Aktionspreise stehen auf den Preisseiten der Anbieter. Ein Rechenbeispiel mit angenommenen Werten: Spart eine automatisierte Belegerkennung (OCR) pro Monat drei Stunden manuelle Dateneingabe, entsprechen diese bei einem kalkulatorischen Unternehmerlohn von 80 EUR 240 EUR. Ob sich der Aufpreis für einen höheren Tarif damit rechnet, hängt vom eigenen Belegaufkommen ab. Wer seine Buchhaltungsprozesse derart strukturiert, schafft zudem die Basis für weiterführende Lösungen, wie etwa einen KI-Chatbot für die Website oder automatisierte Google Business Profile Posts.
Welcher Praxisbefund sich bei E-Rechnung, DATEV und Liquiditätsübersicht klar zeigt
Die E-Rechnungspflicht ist kein reines Format-Problem, sie zwingt Unternehmen, ihre gesamte Prozesskette neu zu denken: von der Rechnungserstellung bis zur Liquiditätsplanung. Wer noch immer PDFs manuell versendet, in DATEV nachträgt und Excel-Listen für die Liquidität pflegt, bindet damit regelmäßig Zeit für Aufgaben, die ein integriertes Rechnungsverwaltungssystem erledigt.
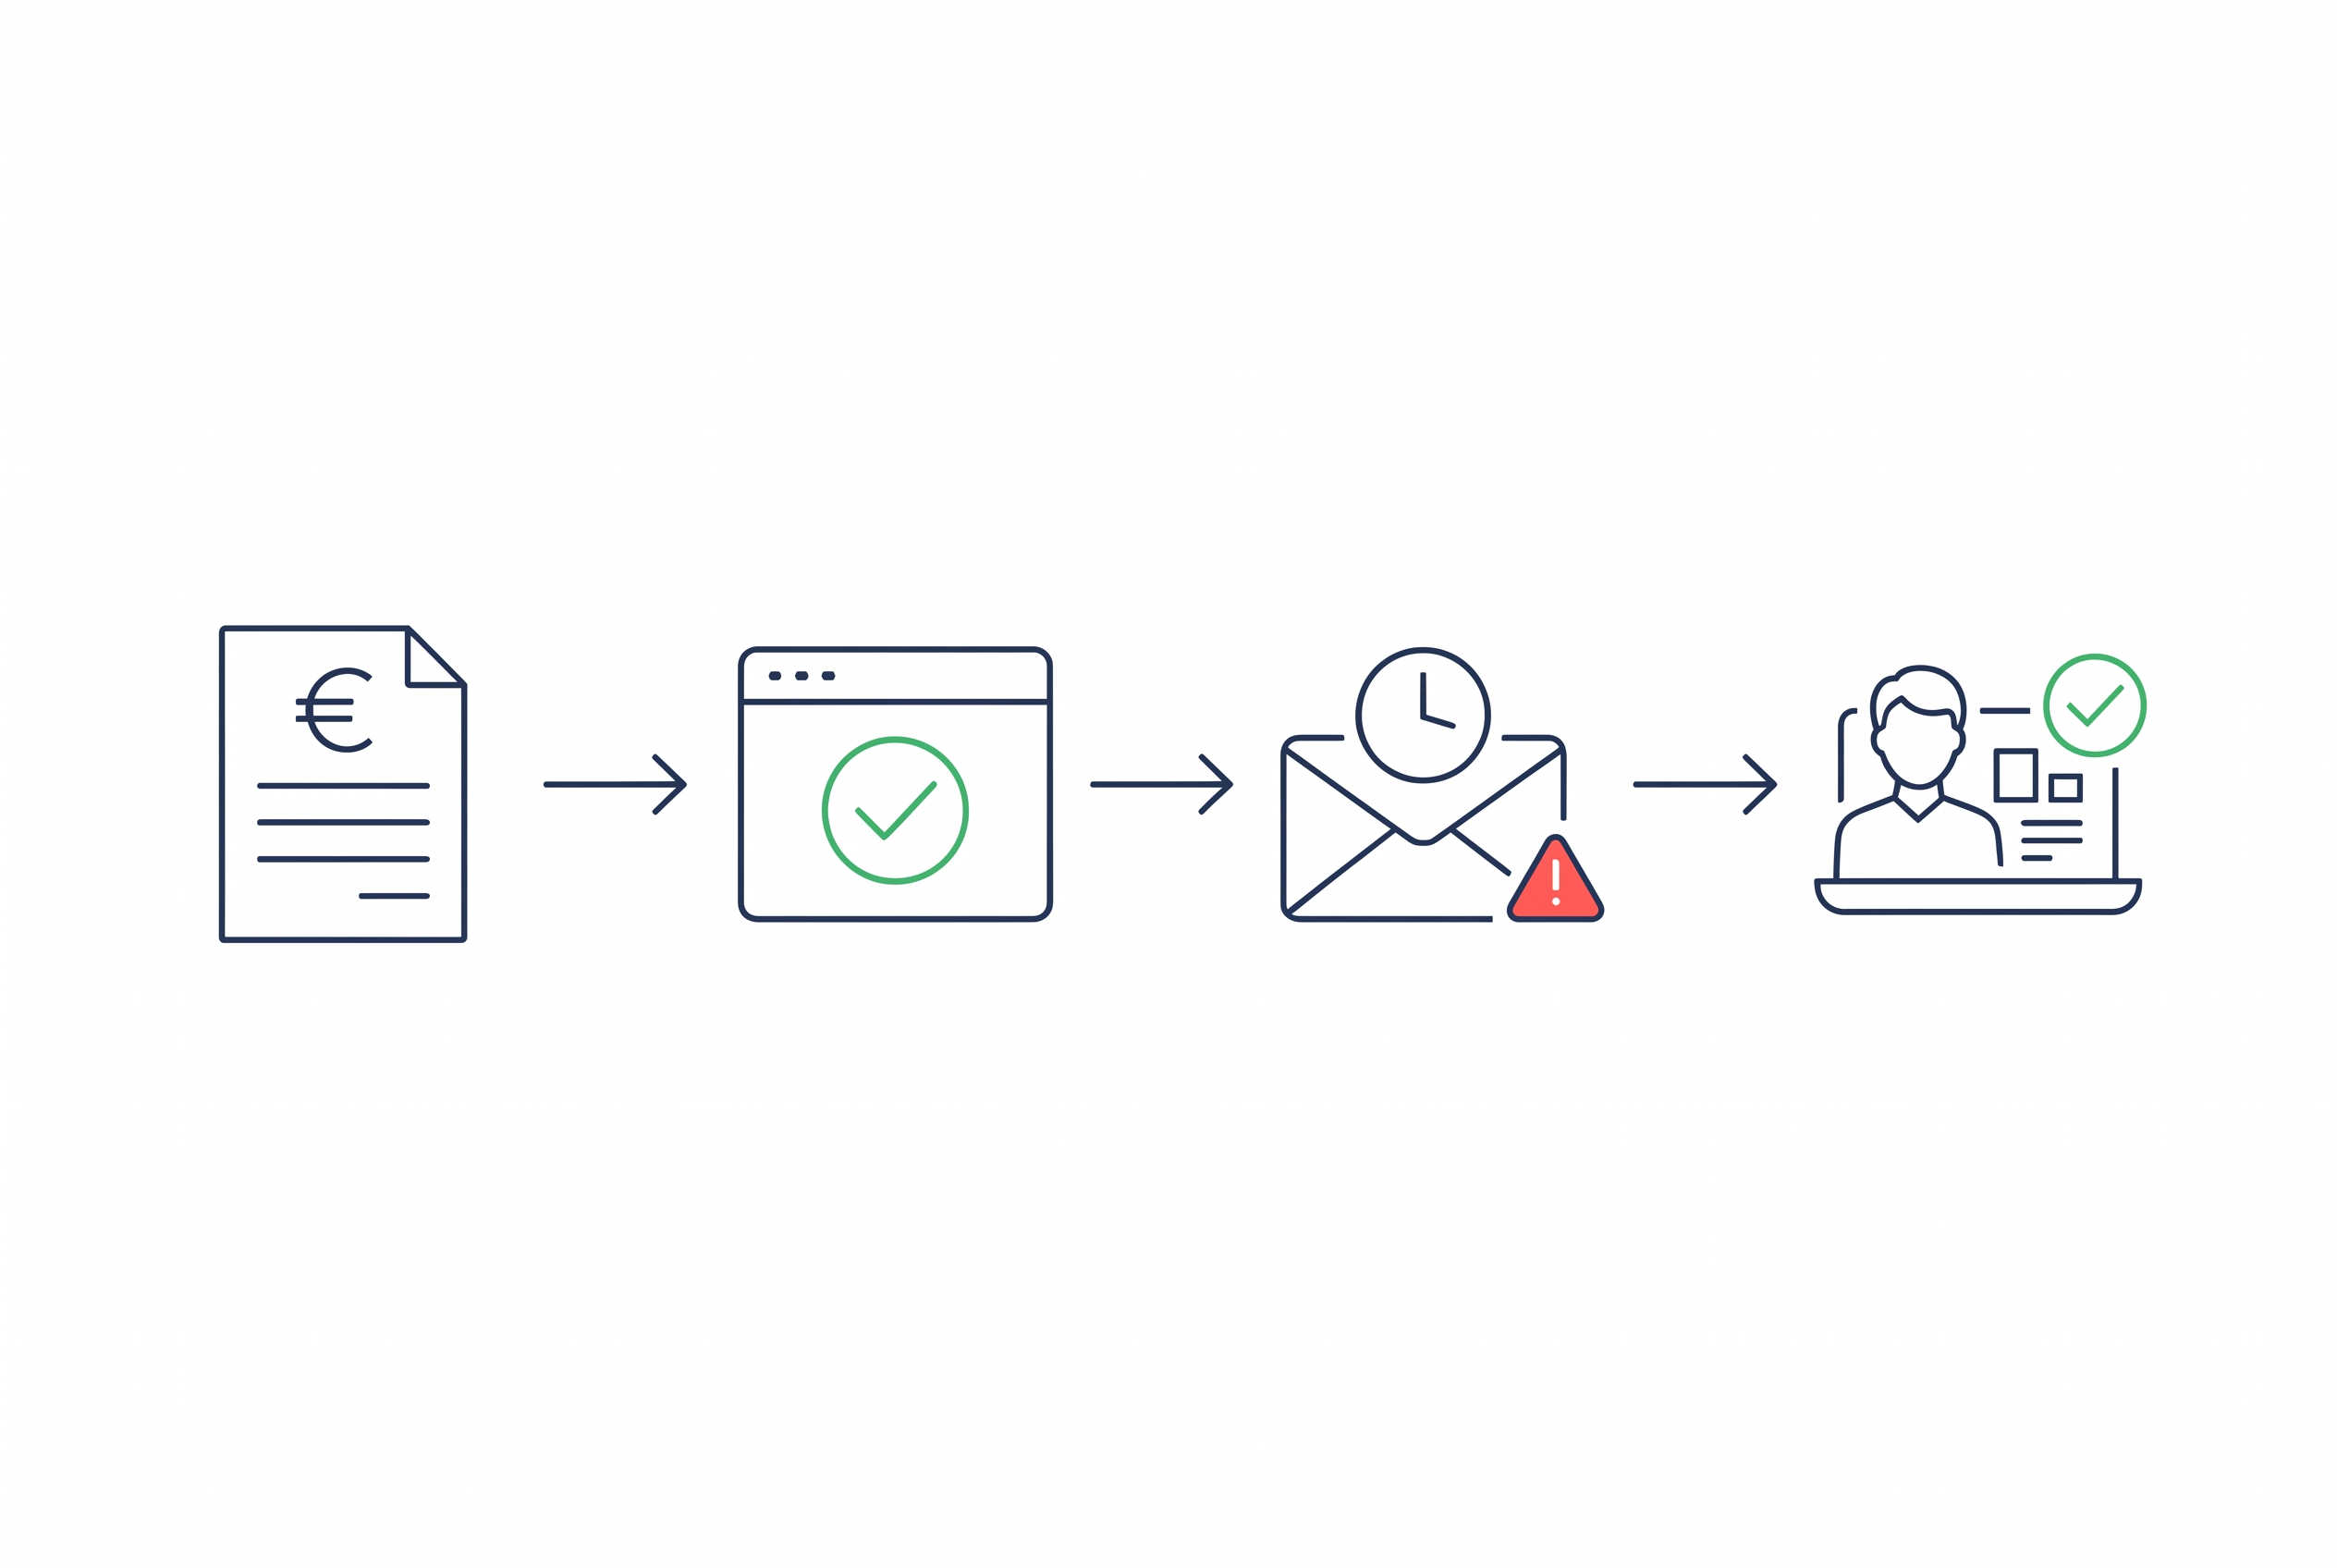
Seit 2025 gelten neue Spielregeln: Unternehmen müssen strukturierte E-Rechnungen (XRechnung oder ZUGFeRD) empfangen können, die Pflicht zum Versand greift nach den Übergangsfristen des § 27 Abs. 38 UStG schrittweise bis 2028, Kleinunternehmer dürfen weiter sonstige Rechnungen ausstellen (§ 34a UStDV). Rechtliche Prüfung im Einzelfall empfohlen. Das ist nicht einfach ein neues Format: Es betrifft Versand, Verarbeitung und Archivierung gleichzeitig. Ein System, das direkt mit DATEV kommuniziert, macht die manuelle Doppelerfassung überflüssig. Rechnung erstellen → automatisch buchen → Zahlungseingang abgleichen → Liquiditätsübersicht aktualisiert. Keine Excel-Nachtragerei.
Die Realität ist hart: Wer E-Rechnungen nur als PDF-Ersatz sieht, verpasst den echten Gewinn. Ein integriertes System verbindet Rechnungsstellung, DATEV-Buchung, Mahnprozess und Liquiditätsplanung in einem Workflow. Ihre Frage wird täglich beantwortet: Wie viel Geld steht nächste Woche zur Verfügung?
Welche 4 Fehler bei GoBD, § 19 UStG und manueller Rechnungsnummer besonders teuer werden
Vier formale Fehler in der Rechnungsverwaltung können deutsche Kleinunternehmer und Mittelständler bei einer Betriebsprüfung teuer zu stehen kommen, obwohl niemand Steuern hinterziehen wollte.Typische Risiken sind fehlende Unveränderbarkeit, falsche § 19 UStG-Hinweise und manuelle Nummernkreise. Gute Nachricht: Mit einem Rechnungsprogramm für Kleinunternehmer oder einer professionellen Rechnungsverwaltung für Mittelstand lassen sich diese Fehler komplett vermeiden.
Fehler Nummer eins: Rechnungen in Word oder Excel schreiben und später ändern. Das ist verboten. Die GoBD-Richtlinien fordern seit absolute Unveränderbarkeit, jede Rechnung muss nach dem Versand genau so bleiben, wie sie rausgegangen ist. Wer eine Rechnung nachträglich korrigiert, ohne eine Stornorechnung auszustellen, kann gegen steuerrechtliche Vorgaben (§ 14 UStG, GoBD) verstoßen. Das Finanzamt kann darin einen Manipulationsversuch sehen. Ein modernes Rechnungsprogramm mit automatischer Versionierung löst das: Jede Änderung wird protokolliert, die Originalrechnung bleibt unangetastet.
Fehler Nummer zwei: Der § 19 UStG-Hinweis fehlt. Kleinunternehmer müssen auf der Rechnung vermerken, dass die Steuerbefreiung für Kleinunternehmer gilt (§ 34a UStDV). Üblich ist etwa der Satz: „Gemäß § 19 UStG wird keine Umsatzsteuer berechnet.“ Fehlt der Hinweis, ist die Rechnung fehlerhaft, und es können steuerliche Folgen drohen. Rechtliche Prüfung im Einzelfall empfohlen. In der Praxis vergessen Kleinunternehmer diesen Hinweis bei manueller Rechnungserstellung immer wieder. Ein professionelles Rechnungsprogramm für Kleinunternehmer fügt den Text automatisch ein, sobald der Status im System gespeichert ist.
Fehler Nummer drei: Manuelle Rechnungsnummern mit Lücken oder Sprüngen. Die GoBD verlangt fortlaufende, eindeutige Nummern, keine Lücken, keine Dopplungen. Wer in Excel arbeitet, überschreibt versehentlich Nummern oder springt zwischen Dateien. Das Finanzamt kann bei fehlenden Nummern nachfragen. Eine Rechnungsverwaltung für Mittelstand generiert Nummern automatisch nach Systemlogik, Dopplungen ausgeschlossen.
Fehler Nummer vier: Rechnungen landen auf dem Desktop, nicht im Archiv. § 147 AO sieht je nach Unterlage sechs, acht oder zehn Jahre Aufbewahrungsfrist vor, und digitale Unterlagen müssen dabei unveränderbar und lesbar bleiben. Wer nur PDFs auf der Festplatte ablegt, riskiert Datenverlust bei einem Crash oder versehentlichem Löschen. Ein GoBD-orientiertes System archiviert automatisch, erstellt Backups und ermöglicht Volltextsuche, ohne manuellen Aufwand.
Was Sie jetzt mitnehmen
Sie kennen jetzt die fünf entscheidenden Kriterien für die richtige Rechnungssoftware. Rechtliche Sorgfalt nach GoBD und DSGVO, Automatisierungsgrad, Schnittstellen zu Ihrer bestehenden Software, echtes Preis-Leistungs-Verhältnis und Skalierbarkeit, mehr brauchen Sie nicht. Ein Kleinunternehmer mit 20 Rechnungen monatlich hat andere Anforderungen als jemand mit 200. Aber beide verschwenden Zeit, wenn die Software nicht zu ihrem Workflow passt.
Rechtliche Sorgfalt ist nicht verhandelbar. GoBD-Konformität bedeutet: unveränderbare Archivierung, Änderungsprotokoll, lückenlose Prüfbarkeit. Ein Rechnungsgenerator kann fortlaufende Nummern, die Pflichtangaben nach § 14 UStG und eine revisionssichere Speicherung unterstützen. Das kann Zeit sparen und das Risiko formaler Fehler verringern, ersetzt aber keine steuerliche Prüfung.
Automatisierung ist der echte Hebel. Ein Rechenbeispiel mit angenommenen Werten: Sinkt der Aufwand für Rechnungen von 10 Stunden auf 30 Minuten pro Monat, sind das bei 75 EUR Stundensatz rund 710 EUR monatlich, die Sie in Kundenakquise stecken können, nicht in Rechnungsschreiben. Schnittstellen zu DATEV, Lexoffice oder Ihrer Buchhaltung vermeiden Doppelerfassung und Übertragungsfehler.
Preis-Leistung ist simpel: Was kostet das Tool im Verhältnis zur eingesparten Zeit? Ein Rechenbeispiel: Spart eine Software für angenommene 29 EUR monatlich 8 Stunden bei 75 EUR Stundensatz, stehen 600 EUR Arbeitszeit den 29 EUR gegenüber. Skalierbarkeit wird relevant, wenn Ihr Rechnungsvolumen wächst. Ein Tool, das bei 50 Rechnungen monatlich an Performance-Grenzen stößt, kostet Sie später mehr als die Anfangseinsparung.
Bot-Agent Katalog: 40 Automatisierungen in Entwicklung
Der Katalog umfasst 40 Automatisierungen in Entwicklung, 4 davon im eigenen Einsatz (keine Kundenreferenz), 36 als Prototyp-Entwurf. Der Verkauf ist noch nicht geöffnet. Vorläufiger Preis ab 49 € pro Monat zzgl. einmaligem Setup je Automatisierung, unverbindlich.
Häufig gestellte Fragen
Muss mein Rechnungsprogramm 2026 E-Rechnungen unterstützen?
Was bedeutet GoBD-Konformität für meine Rechnungsverwaltung?
Welcher Hinweis muss auf jeder Rechnung als Kleinunternehmer stehen?
Wie viel Zeit spart eine automatisierte Rechnungssoftware monatlich?
Welche Fehler in der Rechnungsverwaltung führen zu Bußgeldern?
Hinweis zu Zahlen und Preisen: Zahlen-, Zeit- und Preisangaben ohne Quellenlink sind eigene Einschätzungen oder illustrative Rechenbeispiele (Stand September 2026), keine belegten Marktdaten und kein Ergebnisversprechen. Preise Dritter ändern sich, bitte beim Anbieter aktuell prüfen. Der Beitrag ist keine Rechts-, Steuer- oder Fachberatung.
Angaben ohne Gewähr, keine Rechtsberatung. Preise und Funktionen Dritter können sich ändern; maßgeblich sind die Angaben der Anbieter.
Hinweis: Mit KI-Unterstützung erstellt und automatisiert geprüft (Regel- und Qualitätsprüfung; Kennzeichnung gemäß EU AI Act Art. 50). Der Beitrag dient der allgemeinen Information und ersetzt keine Rechts-, Steuer- oder Fachberatung.