- Kosten: Softwaregebühren und Kanzleihonorar sind getrennte Kostenblöcke; aktuelle Softwarepreise nennt die DATEV-Preisliste für Unternehmen
- Automatisierung: KI-gestützte Services wandeln Kontoumsätze und Rechnungen direkt in Buchungsvorschläge um DATEV (2026)
- Archivierungspflicht: Elektronische Belege müssen über die gesetzliche Aufbewahrungsfrist unverändert und maschinell auswertbar bleiben DATEV (2026)
- Festschreibung: Nach der Festschreibung lassen sich Buchungen nicht mehr unbemerkt ändern; stimmen Sie den Zeitpunkt mit Ihrer Kanzlei ab.
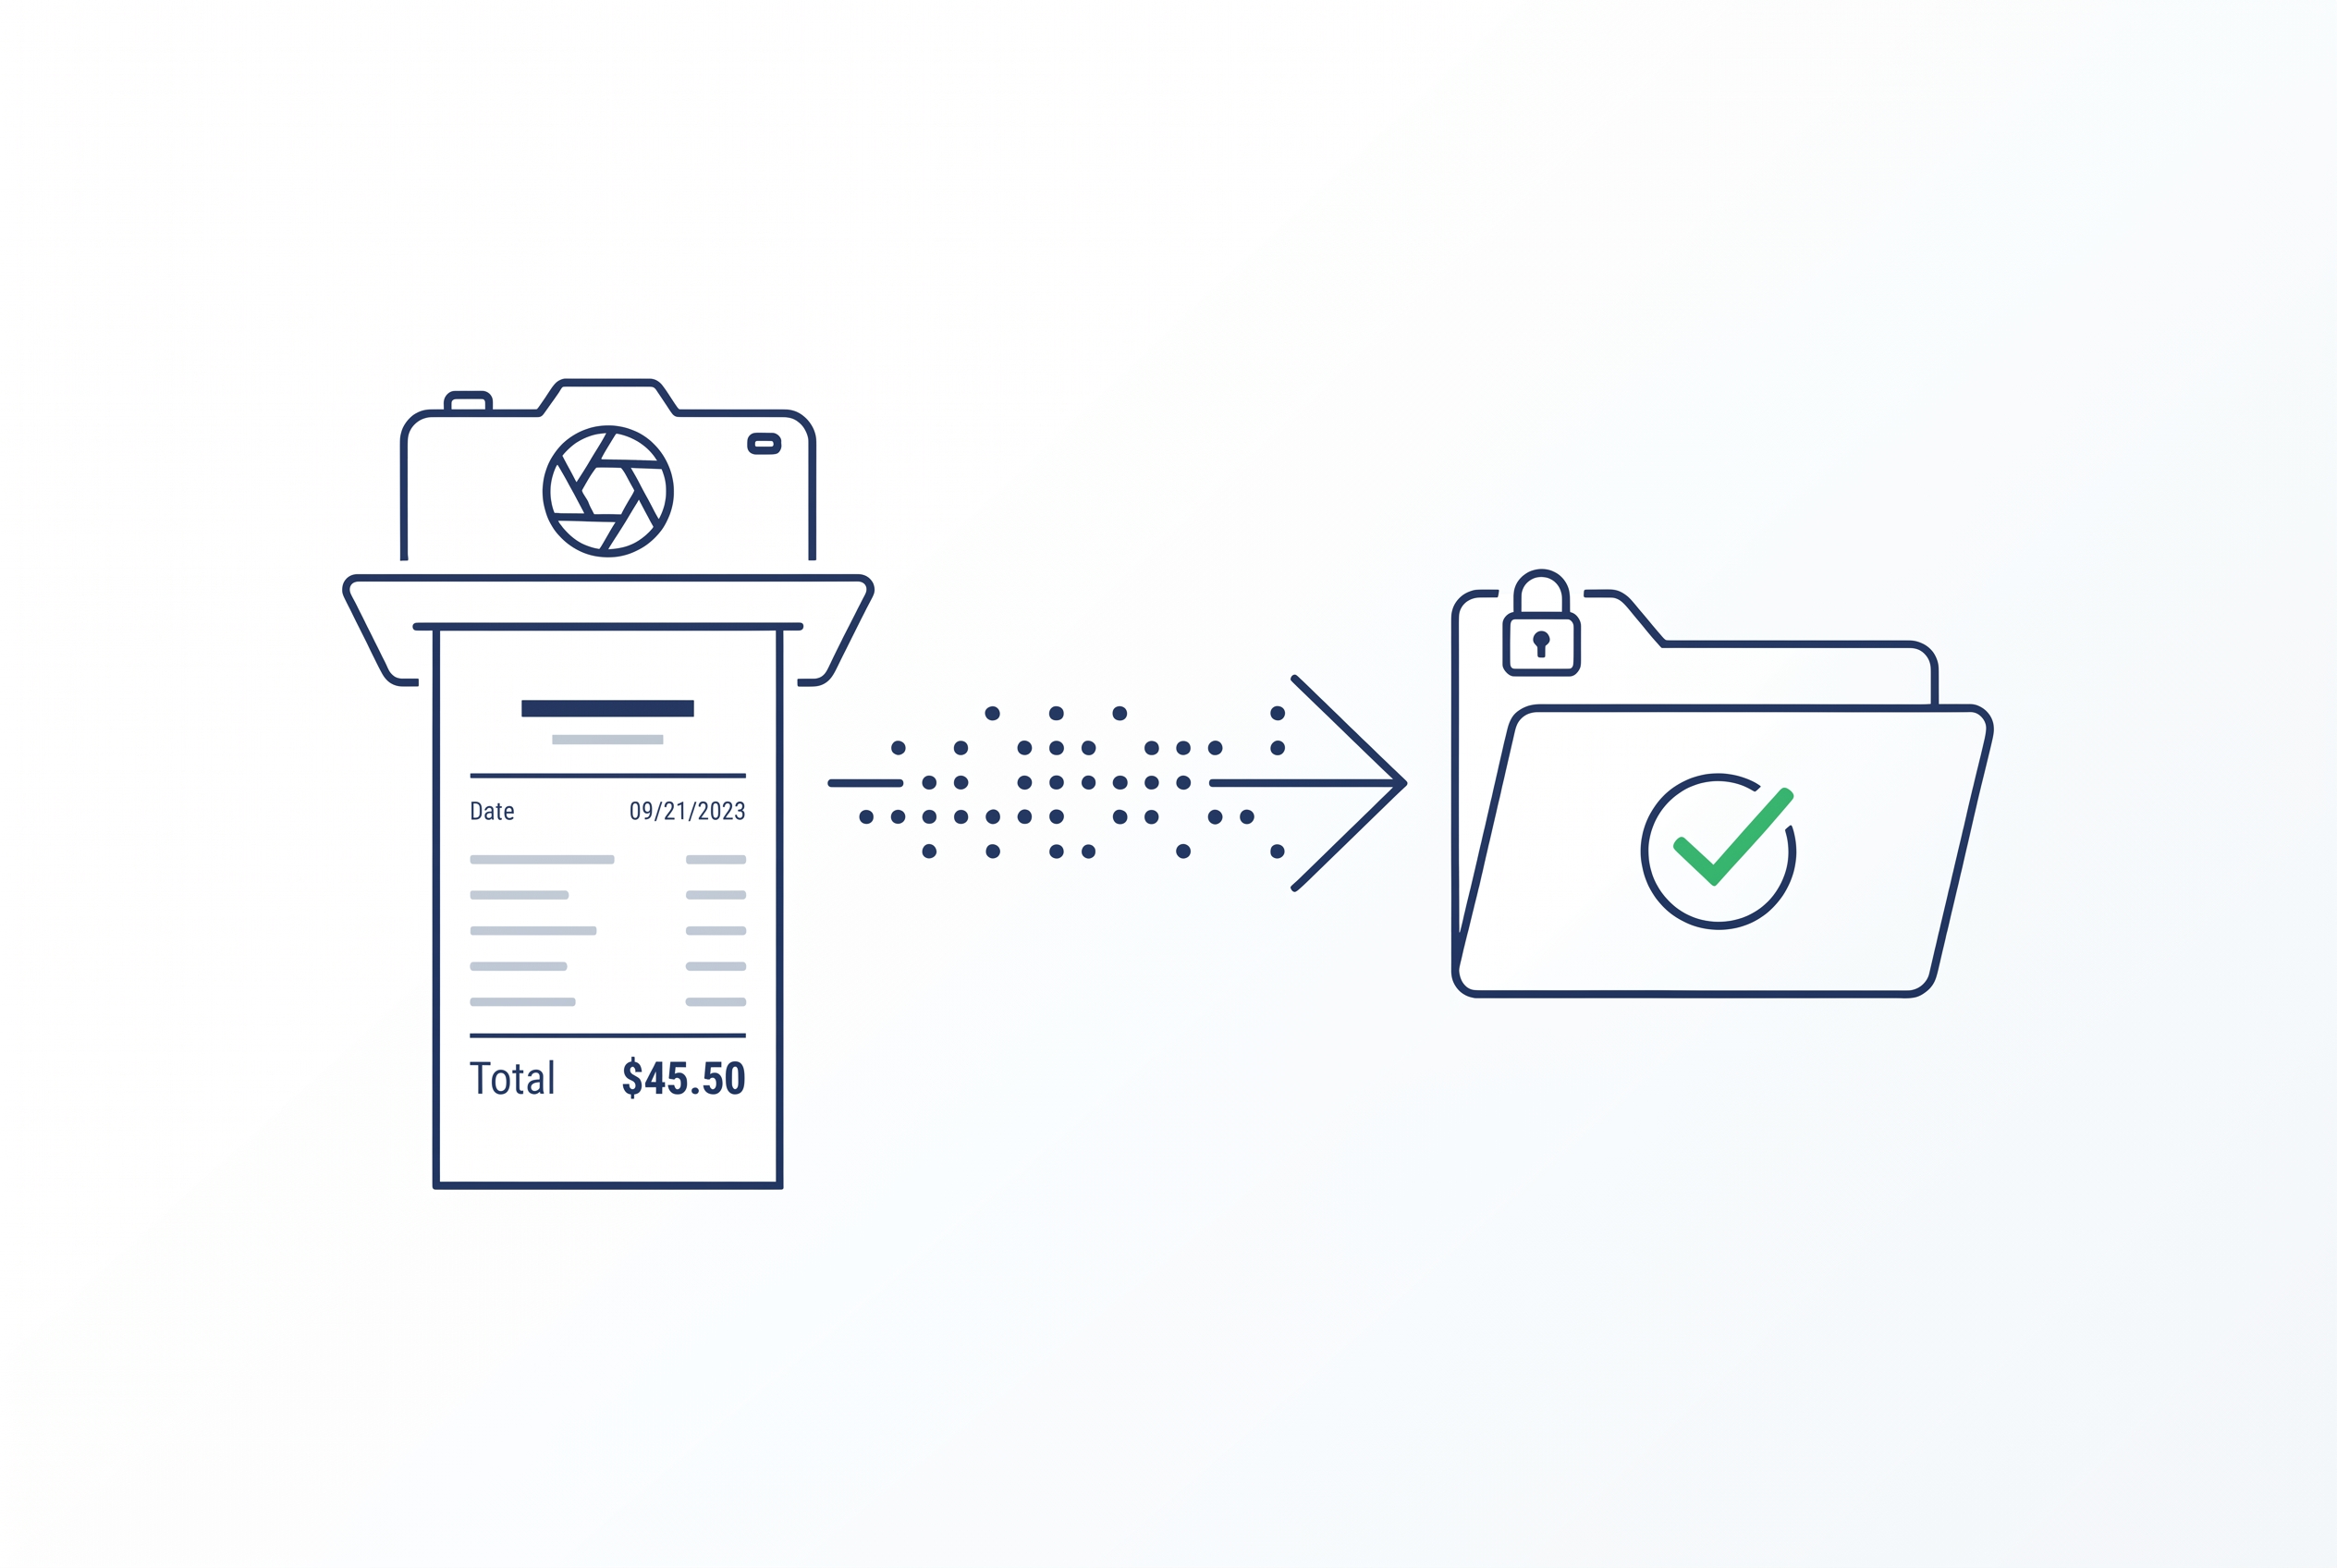
Die DATEV Buchhaltung funktioniert 2026 als cloudbasierter Prozess, bei dem digitale Belege über Schnittstellen oder Anwendungen wie DATEV Unternehmen online direkt an die Kanzlei übertragen und dort KI-gestützt verarbeitet werden. Sie stellen Belege digital bereit, während Automatisierungsservices Buchungsvorschläge generieren, die vor der Freigabe fachlich geprüft werden müssen. Diese Form der Zusammenarbeit reduziert manuelle Erfassungsfehler und ermöglicht einen tagesaktuellen Überblick über Ihre Finanzbuchhaltung. Für die rechtssichere Umsetzung ist eine GoBD-konforme Archivierung der Originaldaten sowie eine lückenlose Verfahrensdokumentation zwingend erforderlich.
- Welche DATEV-Lösung passt zu Ihrer Buchhaltung?
- Wie richten Sie den DATEV-Belegfluss ein?
- Welche DATEV-Schnittstelle überträgt welche Daten?
- Welche Kosten entstehen bei DATEV-Buchhaltung?
- Wie archivieren Sie E-Rechnungen für DATEV?
- Welche DATEV-Buchungsvorschläge brauchen Kontrolle?
- Praktisches Fazit
Welche DATEV-Lösung passt zu Ihrer Buchhaltung?
Die Wahl der passenden DATEV-Software bestimmt maßgeblich, wie effizient die Zusammenarbeit zwischen Ihrem Unternehmen und der Steuerkanzlei abläuft. Während Cloud-Lösungen wie DATEV Unternehmen online primär den digitalen Belegfluss optimieren, ermöglichen lokale Installationen wie DATEV Mittelstand Faktura eine tiefergehende Eigenverwaltung der Buchhaltungsprozesse.
| Lösung | Primäre Zielgruppe | Kernfunktionen | Aufgabenverteilung |
|---|---|---|---|
| DATEV Unternehmen online | KMU & Selbstständige | Cloud-Plattform, Beleg- und Datenaustausch, Zahlungsverkehr | Unternehmen stellt Belege bereit; Kanzlei bucht |
| DATEV Mittelstand Faktura mit Rechnungswesen | Mittelständische Betriebe | Komplettlösung für Fakturierung und eigene Finanzbuchführung | Unternehmen bucht selbst; Kanzlei prüft/erstellt Abschluss |
| DATEV Kanzlei-Rechnungswesen | Steuerberater & Kanzleien | Zentrale Datenverarbeitung, Jahresabschlüsse, Steuern | Kanzlei übernimmt die volle buchhalterische Verantwortung |
Quelle der Produktdaten: DATEV, Offizielle Übersicht der DATEV-Lösungen für die Buchführung und deren Einsatzbereiche.
Für Betriebe, die ihre Prozesse weiter digitalisieren möchten, bietet sich zudem DATEV Auftragswesen next für die Rechnungserstellung an, um die Brücke zwischen Faktura und Buchhaltung in der Cloud zu schlagen. Die Entscheidung für ein System hängt letztlich davon ab, wie viel kaufmännische Verantwortung Sie intern behalten oder an Ihren Steuerberater übertragen möchten.
Wie richten Sie den DATEV-Belegfluss ein?
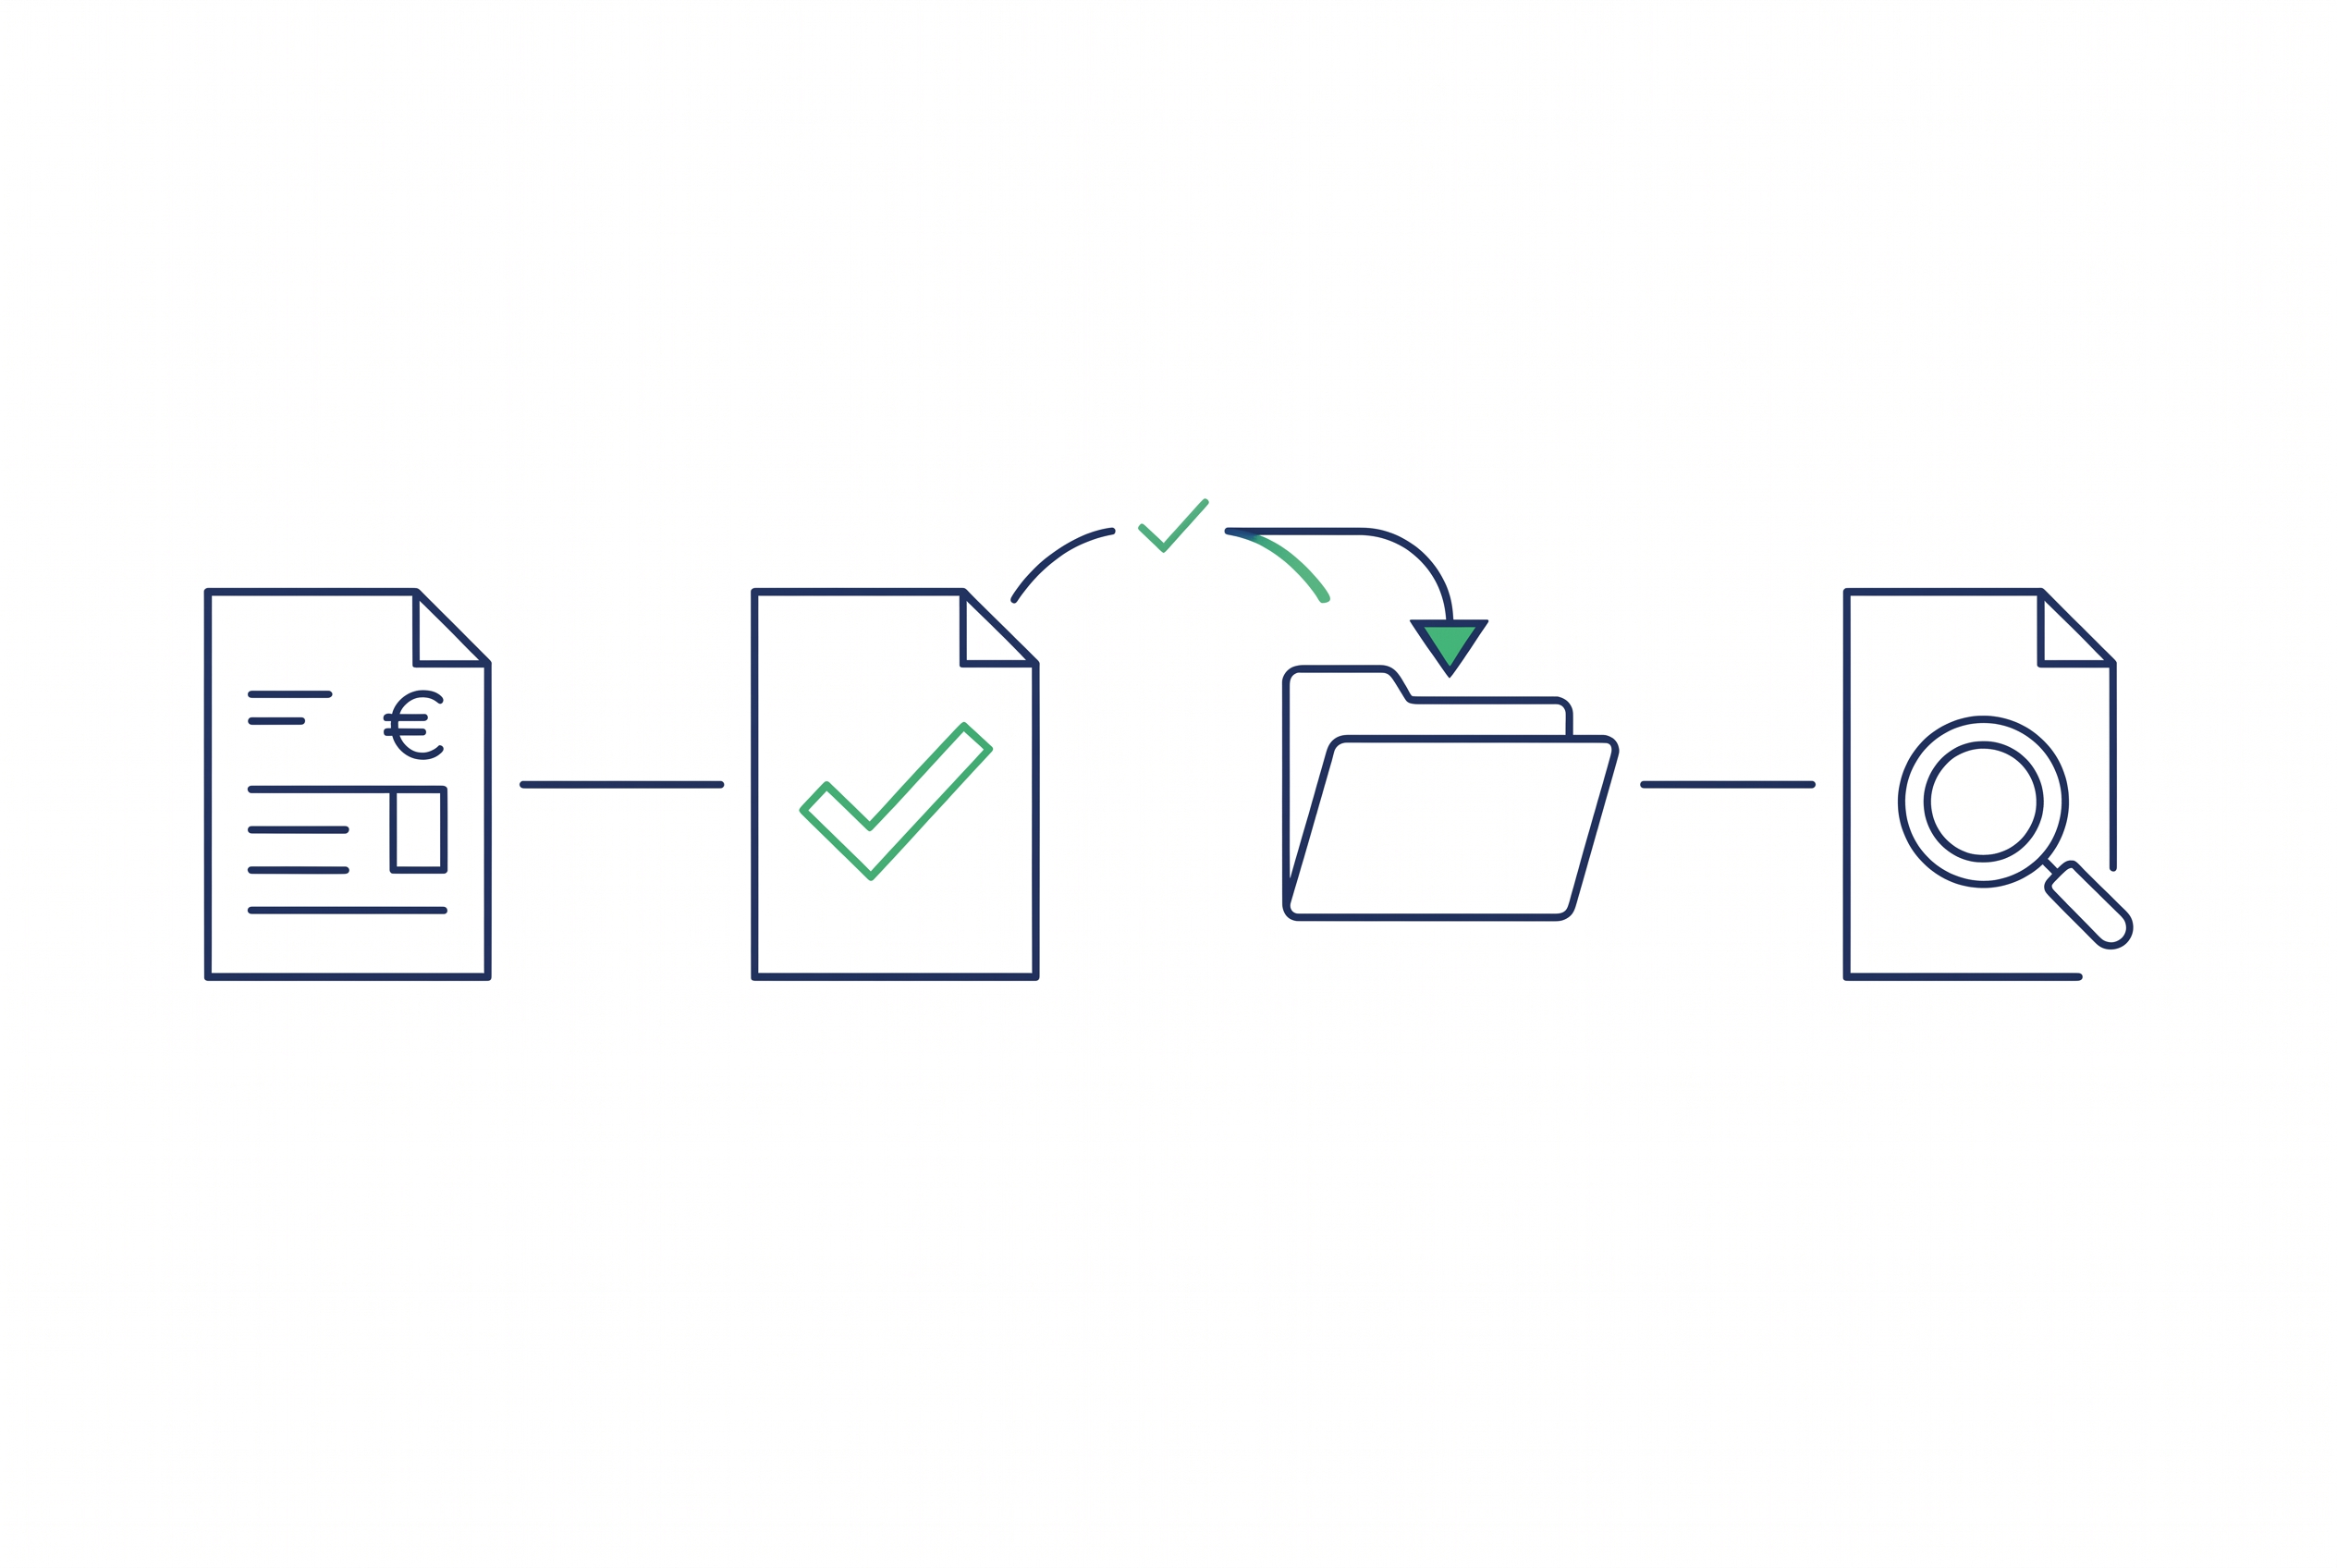
Die Einrichtung eines strukturierten Belegflusses in DATEV ist das Fundament für eine effiziente Buchhaltung und die Einhaltung gesetzlicher Vorgaben. Diese Anleitung gehört zu den Automatisierungen im Katalog (in Entwicklung) von Bot-Agent und zeigt, wie Sie manuelle Routineaufgaben durch klare digitale Prozesse ersetzen. Ein sauberer Workflow verringert das Suchen von Belegen und die Rückfragen der Kanzlei.
- Zuständigkeiten und Berechtigungen festlegen. Definieren Sie klar, welche Mitarbeiter Belege hochladen, vorkontieren oder freigeben dürfen. Nutzen Sie die DATEV Rechteverwaltung online, um den Zugriff auf sensible Lohndaten oder Bankinformationen strikt zu trennen.
- Belegkanäle strukturieren. Entscheiden Sie sich für primäre Eingangskanäle wie DATEV Unternehmen online, die DATEV Upload Mobil App für Quittungen oder den automatischen E-Mail-Import. Vermeiden Sie Medienbrüche, da jeder manuelle Scanvorgang Zeit kostet und die Fehlerquote erhöht.
- Freigabeprozesse und Workflows aktivieren. Nutzen Sie die digitale Belegfreigabe, um Rechnungen vor der Buchung durch die Geschäftsführung oder Abteilungsleiter prüfen zu lassen. Dies ersetzt den physischen Umlauf von Papierbelegen und schafft Transparenz über offene Verbindlichkeiten.
- Kontenrahmen und Stammdaten abgleichen. Stimmen Sie den verwendeten Kontenrahmen (z. B. SKR 03 oder SKR 04) eng mit Ihrem Steuerberater ab. Korrekte Stammdaten bei Geschäftspartnern ermöglichen der DATEV-KI eine automatische Erkennung von Buchungsvorschlägen.
- Testübertragung und Qualitätssicherung durchführen. Senden Sie einen Testdatensatz an die Kanzlei, um sicherzustellen, dass alle Schnittstellen korrekt konfiguriert sind. Prüfen Sie dabei, ob die Belegbilder in der gewünschten Auflösung und Zuordnung ankommen.
- Archivierung und Verfahrensdokumentation finalisieren. Dokumentieren Sie den gesamten Prozess schriftlich. Dies ist eine zwingende Voraussetzung gemäß den GoBD (Erläuterungen von DATEV), um bei einer Betriebsprüfung die Ordnungsmäßigkeit der elektronischen Buchführung nachzuweisen.
Wer seinen Belegfluss automatisiert, schafft die Basis für weitere Effizienzsprünge. Oft folgt darauf der Bedarf für eine automatisierte Rechnungsstellung oder die KI-gestützte Auswertung von betriebswirtschaftlichen Kennzahlen, um die Liquidität in Echtzeit zu steuern.
Sie wissen, wie viel Zeit die manuelle Belegaufbereitung jeden Monat frisst. Was fehlt, ist eine Lösung, die Belege automatisch sammelt, prüft und im passenden DATEV-Format bereitstellt, ohne dass Sie selbst Workflows bauen müssen.
Welche DATEV-Schnittstelle überträgt welche Daten?
Die passende DATEV-Schnittstelle hängt davon ab, ob Sie Belegbilder, strukturierte Rechnungsdaten oder bereits fertige Buchungssätze übertragen möchten. Der Rechnungsdatenservice 1.0 überträgt strukturierte Rechnungsdaten und Belegbilder, aus denen DATEV Unternehmen online Buchungsvorschläge erzeugt. Der Buchungsdatenservice übermittelt bereits fertige Buchungssätze, Stammdaten und optional Belegbilder direkt an Buchführungssysteme wie Kanzlei-Rechnungswesen. Der Belegbilderservice überträgt ausschließlich Belegbilder nach DATEV Belege online. Diese Unterschiede beschreibt die offizielle Übersicht der DATEV-Datenservices.
Für die Anbindung benötigen Sie eine passende Lösung über den DATEV-Marktplatz, ein DATEV-Authentifizierungsmedium wie SmartLogin oder mIDentity sowie die Freischaltung durch Ihre Kanzlei unter Angabe der Berater- und Mandantennummer. Stimmen Sie vorab mit Ihrer Kanzlei ab, ob Ihre Ausgangssoftware Rechnungsdaten oder fertig kontierte Buchungssätze liefern soll. Legen Sie fest, wie Erlöse, Steuerschlüssel und Verrechnungskonten zugeordnet werden und wer diese Zuordnung pflegt. Ein übertragener Beleg ersetzt keine Kontierung; auch fertige Buchungssätze benötigen eine fachliche Kontrolle.
Welche Kosten entstehen bei DATEV-Buchhaltung?
Die Kostenstruktur der DATEV-Buchhaltung ist für viele Unternehmer zunächst unübersichtlich, da sie sich aus fixen Softwaregebühren und variablen Kanzleihonoraren zusammensetzt. Während die reinen Lizenzkosten für Lösungen wie DATEV Unternehmen online stabil kalkulierbar sind, hängen die Kosten für die laufende Buchführung und den Jahresabschluss maßgeblich vom Gegenstandswert und dem Belegvolumen ab. Um die Wirtschaftlichkeit der Prozessautomatisierung bewerten zu können, sollten Sie diese Kostenblöcke strikt trennen.
| Leistungsposition | Kosten (netto) | Abrechnungsmodus |
|---|---|---|
| DATEV Unternehmen online (Basis) | laut aktueller DATEV-Preisliste | monatlich pro Bestand |
| Zusatzmodule (Belege/Bank online) | variabel | nach Nutzung/Volumen |
| Laufende Buchführung (Kanzlei) | nach StBVV | monatlich (Gegenstandswert) |
| Einrichtung & Schnittstellen | individuell | einmaliger Aufwand |
| Jahresabschluss & Steuererklärung | nach StBVV | jährlich |
Aktuelle Softwarepreise: DATEV-Preisliste für Unternehmen
Beachten Sie, dass die Softwarekosten im Vergleich zum Honorar des Steuerberaters meist den geringeren Teil ausmachen. Ein belastbares Angebot Ihrer Kanzlei sollte daher die Softwaregebühren, die einmalige Einrichtung, die laufende Buchführung inklusive Umsatzsteuer-Voranmeldungen sowie den Jahresabschluss getrennt ausweisen, um Kostentreiber wie ein hohes Belegvolumen identifizieren zu können.
Wie archivieren Sie E-Rechnungen für DATEV?
Bewahren Sie E-Rechnungen für DATEV so auf, dass die ursprünglichen strukturierten Rechnungsdaten maschinell lesbar, unverändert und nachvollziehbar erhalten bleiben. Eine PDF-Ansicht allein reicht dafür nicht aus. Bei XRechnungen müssen Sie die XML-Datei aufbewahren, bei ZUGFeRD die eingebettete XML-Datei für die strukturierten Daten. Die gesetzlichen Erläuterungen von DATEV ordnen die Anforderungen an Verarbeitung und Archivierung ein.
Für eine nachvollziehbare Belegverwaltung in DATEV dokumentieren Sie den Rechnungseingang, die Prüfung und die Zuordnung zur Buchung. Änderungen müssen erkennbar bleiben. Enthält der PDF-Teil einer ZUGFeRD-Rechnung zusätzliche steuerlich relevante Angaben wie Buchungsvermerke, bewahren Sie auch diesen auf. Qualifizierte elektronische Signaturen müssen erhalten bleiben. Der Beitrag Wie unterscheiden sich E-Rechnungen mit XRechnung und ZUGFeRD? erläutert die Unterschiede zwischen den Formaten.
Behandeln Sie Ergebnisse der optischen Texterkennung als ergänzende Arbeitsdaten. Im Regelfall archivieren Sie weiterhin das Original. Ein Ersatz durch konvertierte Daten ist nur zulässig, wenn keine aufbewahrungspflichtigen Inhalte verloren gehen, die maschinelle Auswertbarkeit erhalten bleibt und Sie das Verfahren dokumentieren. Eine reine Texterkennung belegt das nicht. Prüfen Sie Ihren Ablauf anhand der GoBD und legen Sie die geltende Aufbewahrungsfrist nach Belegart und Rechtslage fest, statt pauschal dieselbe Frist für alle Unterlagen zu setzen.
Welche DATEV-Buchungsvorschläge brauchen Kontrolle?
Manuell überprüfen müssen Sie unsichere oder unvollständige DATEV-Buchungsvorschläge, neue Geschäftspartner, komplexe Steuerfälle und Dublettenwarnungen. Die DATEV-Automatisierungsservices für Rechnungen und Bank erstellen mithilfe künstlicher Intelligenz Buchungsvorschläge aus historischen Daten und Beleganalysen. Das System empfiehlt Steuerschlüssel, Aufteilungen und Zahlungszuordnungen; die fachliche Verantwortung bleibt bei Ihrer Kanzlei. Die offizielle Dokumentation von DATEV beschreibt Funktionen, Voraussetzungen und den Ablauf des Automatisierungsservice Rechnungen.
Überprüfen Sie bei Steuerschlüsseln, ob die Empfehlung zur steuerlichen Behandlung des Geschäftsvorfalls passt und ob Aufteilungen bei mehreren Steuersätzen korrekt sind. Gutschriften benötigen ebenfalls eine fachliche Kontrolle. Gleichen Sie bei einer Dublettenwarnung den Beleg mit bereits erfassten Rechnungen ab, bevor Sie ihn erneut buchen. Bei Zahlungszuordnungen kontrollieren Sie Geschäftspartner, Rechnungsbezug und Betrag; Teilzahlungen oder Sammelzahlungen erfordern einen Abgleich mit den offenen Posten.
Vereinbaren Sie mit Ihrer Kanzlei, wer fehlende Belege beschafft, Unstimmigkeiten klärt und Buchungsvorschläge fachlich freigibt. Ihr Unternehmen liefert die Unterlagen und erläutert den Geschäftsvorfall; die zuständige Fachkraft in der Kanzlei prüft die steuerliche Behandlung. Für als sicher eingestufte Fälle können Sie die Automatisierung konfigurieren. Diese Einstufung ersetzt jedoch keine abschließende steuerliche Prüfung und bestätigt nicht, dass ein Vorschlag fachlich richtig ist.
Praktisches Fazit
Für die Buchhaltung mit DATEV sind eine passende Arbeitsteilung, geprüfte Schnittstellen, eine dokumentierte Belegablage und fachliche Kontrolle entscheidend. Klären Sie mit Ihrer Steuerkanzlei, wer Belege erfasst, Rückfragen beantwortet und Buchungen freigeben darf. Dokumentieren Sie, wo Originalbelege lagern und wie diese den Buchungen zugeordnet werden. Das verhindert Verzögerungen durch unklare Zuständigkeiten.
Führen Sie vor der vollständigen Einführung einen Testlauf mit typischen Geschäftsfällen und kritischen Sonderfällen durch, etwa Gutschriften oder unvollständige Belegangaben. Prüfen Sie gemeinsam mit Ihrer Steuerkanzlei, ob die Schnittstellen alle notwendigen Daten übertragen, Doppelübernahmen ausschließen und Fehler deutlich kennzeichnen. Dokumentieren Sie Abweichungen und klären deren Ursachen, bevor Sie weitere Prozesse umstellen.
Entscheiden Sie nach diesem Testlauf, welche Schritte Sie automatisieren und wo eine fachliche Prüfung bleiben muss. Berücksichtigen Sie angrenzende Prozesse wie Rechnungseingang und Zahlungsabgleich, damit Ihr Team Daten nicht mehrfach eingeben muss. Starten Sie die volle Nutzung erst, wenn Belege auffindbar abgelegt sind, die Übertragung validiert wurde und alle Beteiligten das Vorgehen kennen.
Bot-Agent Automatisierungskatalog
Informieren Sie sich über den im Aufbau befindlichen Katalog für die vorbereitende DATEV-Buchhaltung und entdecken Sie neue Wege für Ihre Prozess-Effizienz.
Häufig gestellte Fragen
Welche DATEV-Lösung passt zu meinem Unternehmen?
Wie speichere ich E-Rechnungen GoBD-konform in DATEV?
Welche Kosten entstehen für DATEV-Buchhaltung?
Wann muss ich DATEV-Buchungsvorschläge manuell überprüfen?
Wie strukturiere ich einen effizienten Belegfluss in DATEV?
Hinweis: Mit KI-Unterstützung erstellt und automatisiert geprüft (Regel- und Qualitätsprüfung; Kennzeichnung gemäß EU AI Act Art. 50). Der Beitrag dient der allgemeinen Information und ersetzt keine Rechts-, Steuer- oder Fachberatung.