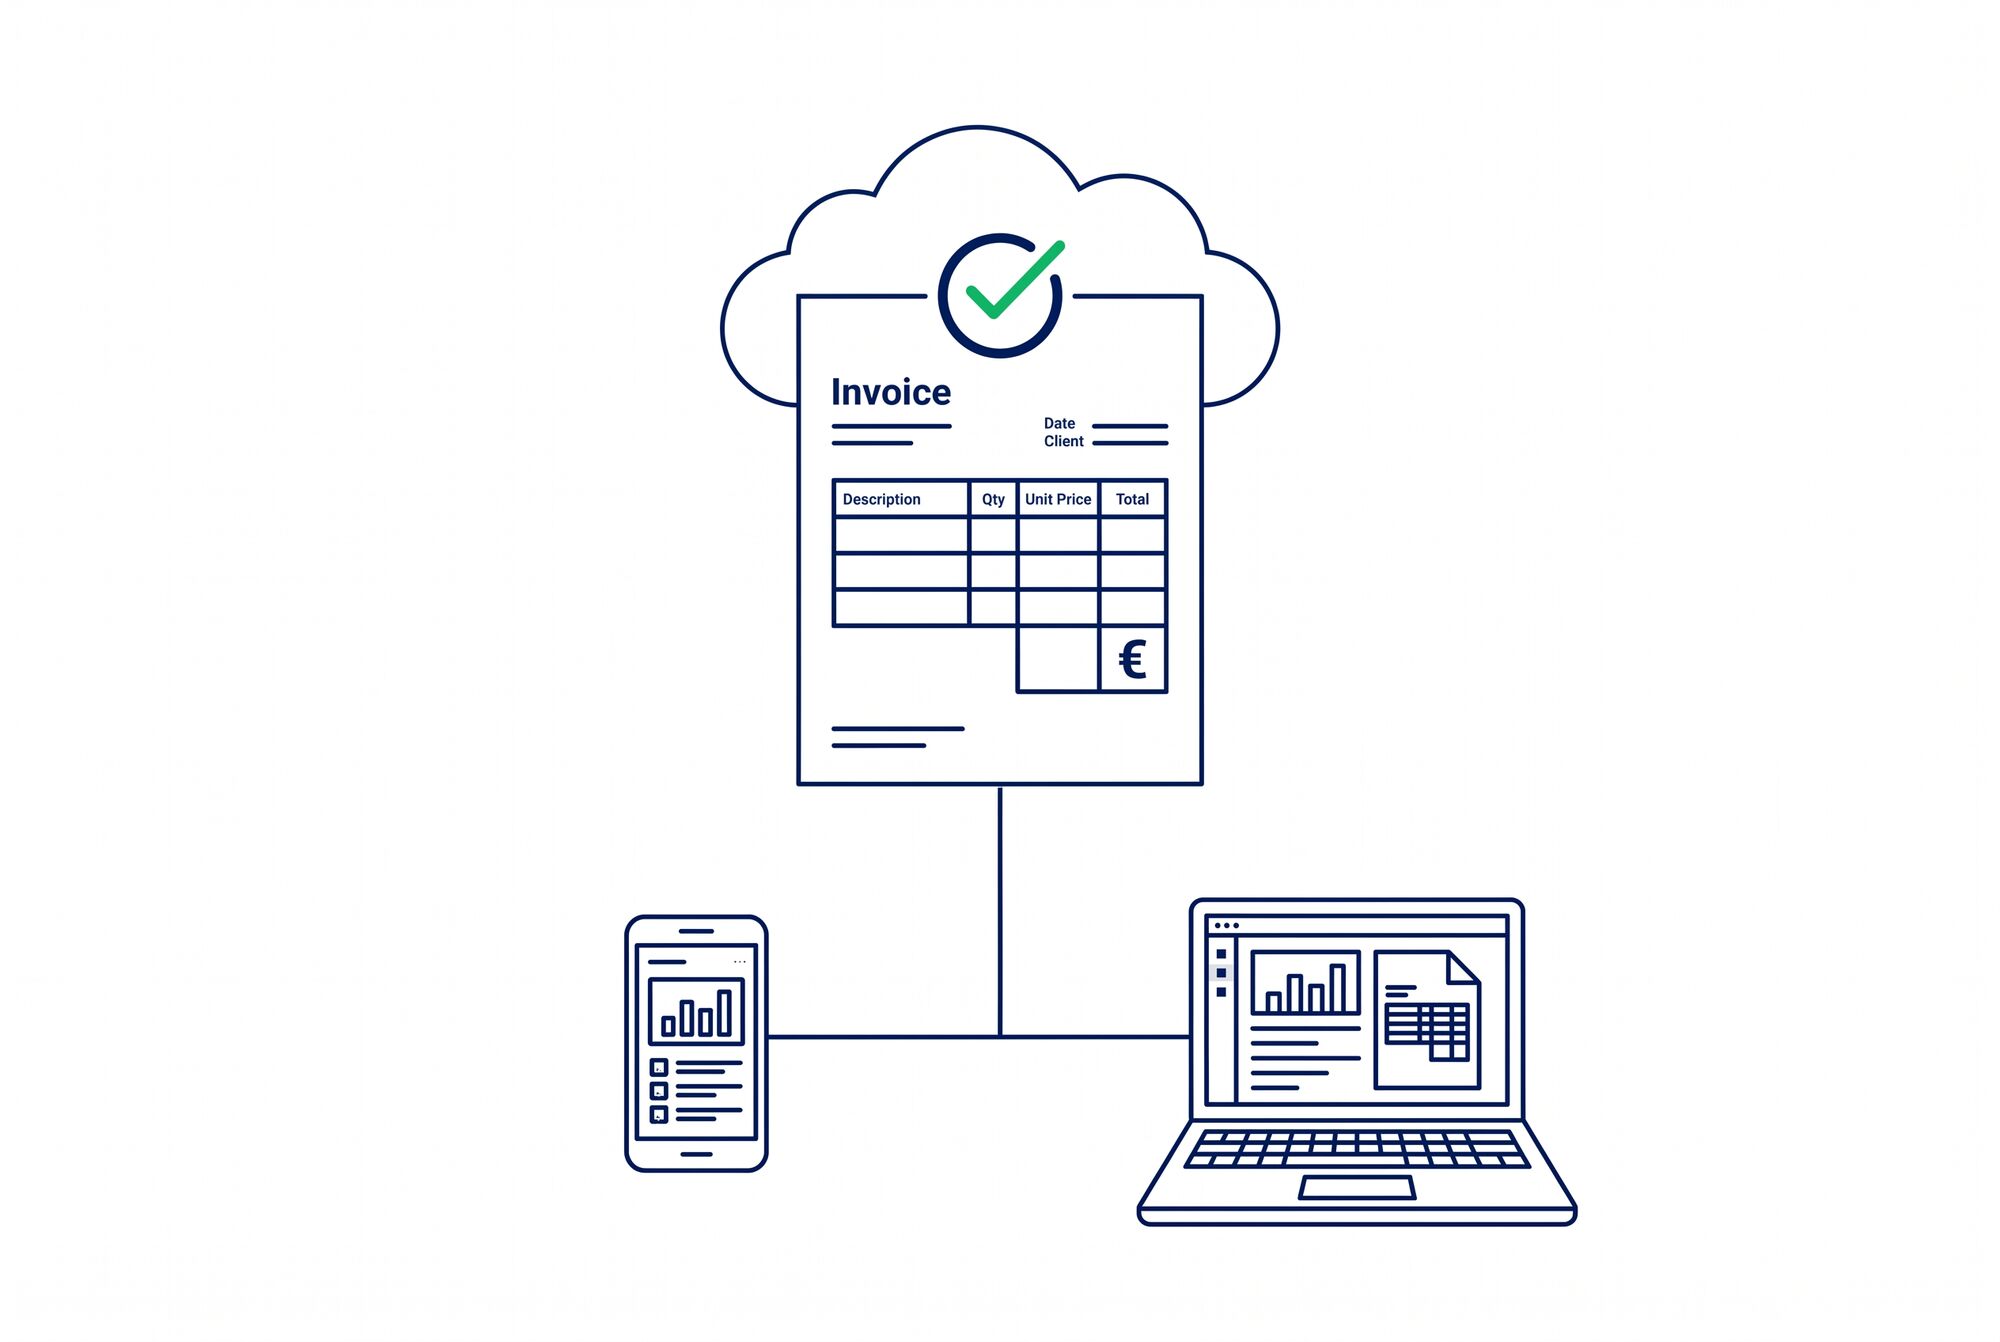
- E-Rechnung: Die Pflicht, E-Rechnungen zu empfangen, gilt bereits. Die Pflicht zur Ausstellung wird stufenweise eingeführt. Die Stichtage prüfen Sie bitte mit Ihrer Steuerberatung.
- Stammdaten und Belege: Kunden- und Artikeldaten sollten vor einer Umstellung bereinigt werden. Belegvorlagen müssen in der Regel neu angelegt und geprüft werden.
- Funktionsumfang: Auftragswesen next eignet sich für überschaubare Verkaufsprozesse. Eine Lagerführung mit Chargen oder Seriennummern gehört nicht dazu.
DATEV Auftragswesen next ist eine cloudbasierte Software für Angebote, Aufträge und Rechnungen. Sie passt zu einfachen bis mittleren Verkaufsprozessen und kann Belege an die Buchführung übergeben. Bei komplexer Lagerhaltung stößt sie an Grenzen. Dieser Artikel zeigt, worauf Sie bei der Entscheidung achten sollten.
- Was leistet DATEV Auftragswesen next?
- Auftragswesen next und Auftragswesen online im Vergleich
- Mit welchen Kosten müssen Sie rechnen?
- Wie gelingt die Umstellung?
- Welche GoBD-Pflichten gelten bei E-Rechnungen?
- Für welche Betriebe passt Auftragswesen next?
- Wo liegen die Grenzen?
- Wie kann Automatisierung die Lücken schließen?
- Auf einen Blick
Was leistet DATEV Auftragswesen next?
DATEV Auftragswesen next erstellt Angebote, Auftragsbestätigungen und Rechnungen in einem System. Die Belegdaten sollen an die Finanzbuchführung übergeben werden, ohne dass Sie manuell exportieren müssen. Für Betriebe, die Rechnungen bisher in Word oder Excel schreiben und am Monatsende alles von Hand übertragen, ist das ein anderer Arbeitsablauf.
Der Funktionsumfang richtet sich an Betriebe mit überschaubaren Abläufen: Artikel- und Kundenstammdaten, Standardlayouts für Belege und einfache Bestandsangaben. Für mehrstufige Fertigungsaufträge, komplexe Stücklisten oder viele Varianten ist die Lösung nicht gedacht. Den genauen Leistungsumfang entnehmen Sie bitte der Produktseite von DATEV.
Der praktische Nutzen liegt in den Übergaben. Ein Angebot wird zum Auftrag, der Auftrag zur Rechnung, die Rechnung zum Buchungssatz. Jede dieser Übergaben, die sonst per Copy-Paste oder Notiz erfolgt, ist eine Fehlerquelle. Eine Auftragssoftware mit direkter Anbindung an die Buchführung reduziert diese Schritte. Ob sich das für Ihren Betrieb lohnt, hängt von der Zahl Ihrer Belege ab.
Auftragswesen next und Auftragswesen online im Vergleich
Auftragswesen next ist die neuere, cloudbasierte Generation. Sie ist für die mobile Nutzung ausgelegt und soll E-Rechnungen im Format ZUGFeRD oder XRechnung verarbeiten. Welche Funktionen im Einzelfall verfügbar sind und wie sich Ihr bisheriger Bestand übernehmen lässt, sollten Sie in der aktuellen DATEV-Dokumentation prüfen.
Die folgenden Punkte sollten Sie vor einer Entscheidung klären:
- Welche Stammdaten (Kunden, Artikel, Preise) werden übernommen, und in welcher Form?
- Müssen Belegvorlagen und Nummernkreise neu angelegt werden?
- Wie sieht der Ablauf vom Angebot bis zur Rechnung in der neuen Version aus?
- Welche Schnittstellen zu Ihren bestehenden Programmen (Shop, Warenwirtschaft, Zeiterfassung) bestehen?
Die Beantwortung dieser Fragen kostet etwas Zeit, verhindert aber, dass Sie während des Betriebs auf unerwartete Lücken stoßen.
Mit welchen Kosten müssen Sie rechnen?
Die Kosten setzen sich aus mehreren monatlichen Lizenzbausteinen zusammen. Je nach Konfiguration kommen die Auftragsverwaltung, das Verbindungsmodul zur Finanzbuchführung (DUO) und die digitale Belegerfassung (Belege online) infrage. Die aktuellen Monatspreise erfahren Sie direkt bei DATEV oder im Angebot Ihres Partners.
Ein sinnvoller Vergleich beginnt bei Ihrem bisherigen Aufwand. Wie viele Stunden kosten Sie Rechnungserstellung und Belegübergabe pro Monat? Diesen Betrag stellen Sie den Lizenzkosten gegenüber. Für Betriebe, die bereits DATEV-Produkte nutzen, lohnt sich außerdem die Frage, welche Übergabeschritte sich automatisieren lassen.
Wie gelingt die Umstellung?
Die Umstellung ist vor allem ein organisatorisches Projekt. Diese fünf Schritte haben sich bewährt:
- Stammdaten bereinigen: Prüfen Sie Kunden- und Artikeldaten auf Dubletten und veraltete Einträge, bevor Sie sie übernehmen.
- Pilotmandanten einrichten: Konfigurieren Sie Belegvorlagen und Nummernkreise in einer Testumgebung. Prüfen Sie dabei, ob Ihre bestehenden Angebotsvorlagen sich sinnvoll übernehmen lassen.
- Testbetrieb durchführen: Bilden Sie reale Vorgänge vom Angebot bis zur Rechnung ab. So finden Sie Lücken in der Prozesskette, bevor der Livebetrieb beginnt.
- Offene Vorgänge übernehmen: Übertragen Sie laufende Aufträge kontrolliert. Achten Sie darauf, dass die Verbindung zur Finanzbuchführung stabil bleibt.
- Ergebnisse prüfen: Vergleichen Sie die ersten Auswertungen mit Ihren bisherigen Berichten, besonders Salden und offene Posten.
Welche GoBD-Pflichten gelten bei E-Rechnungen?
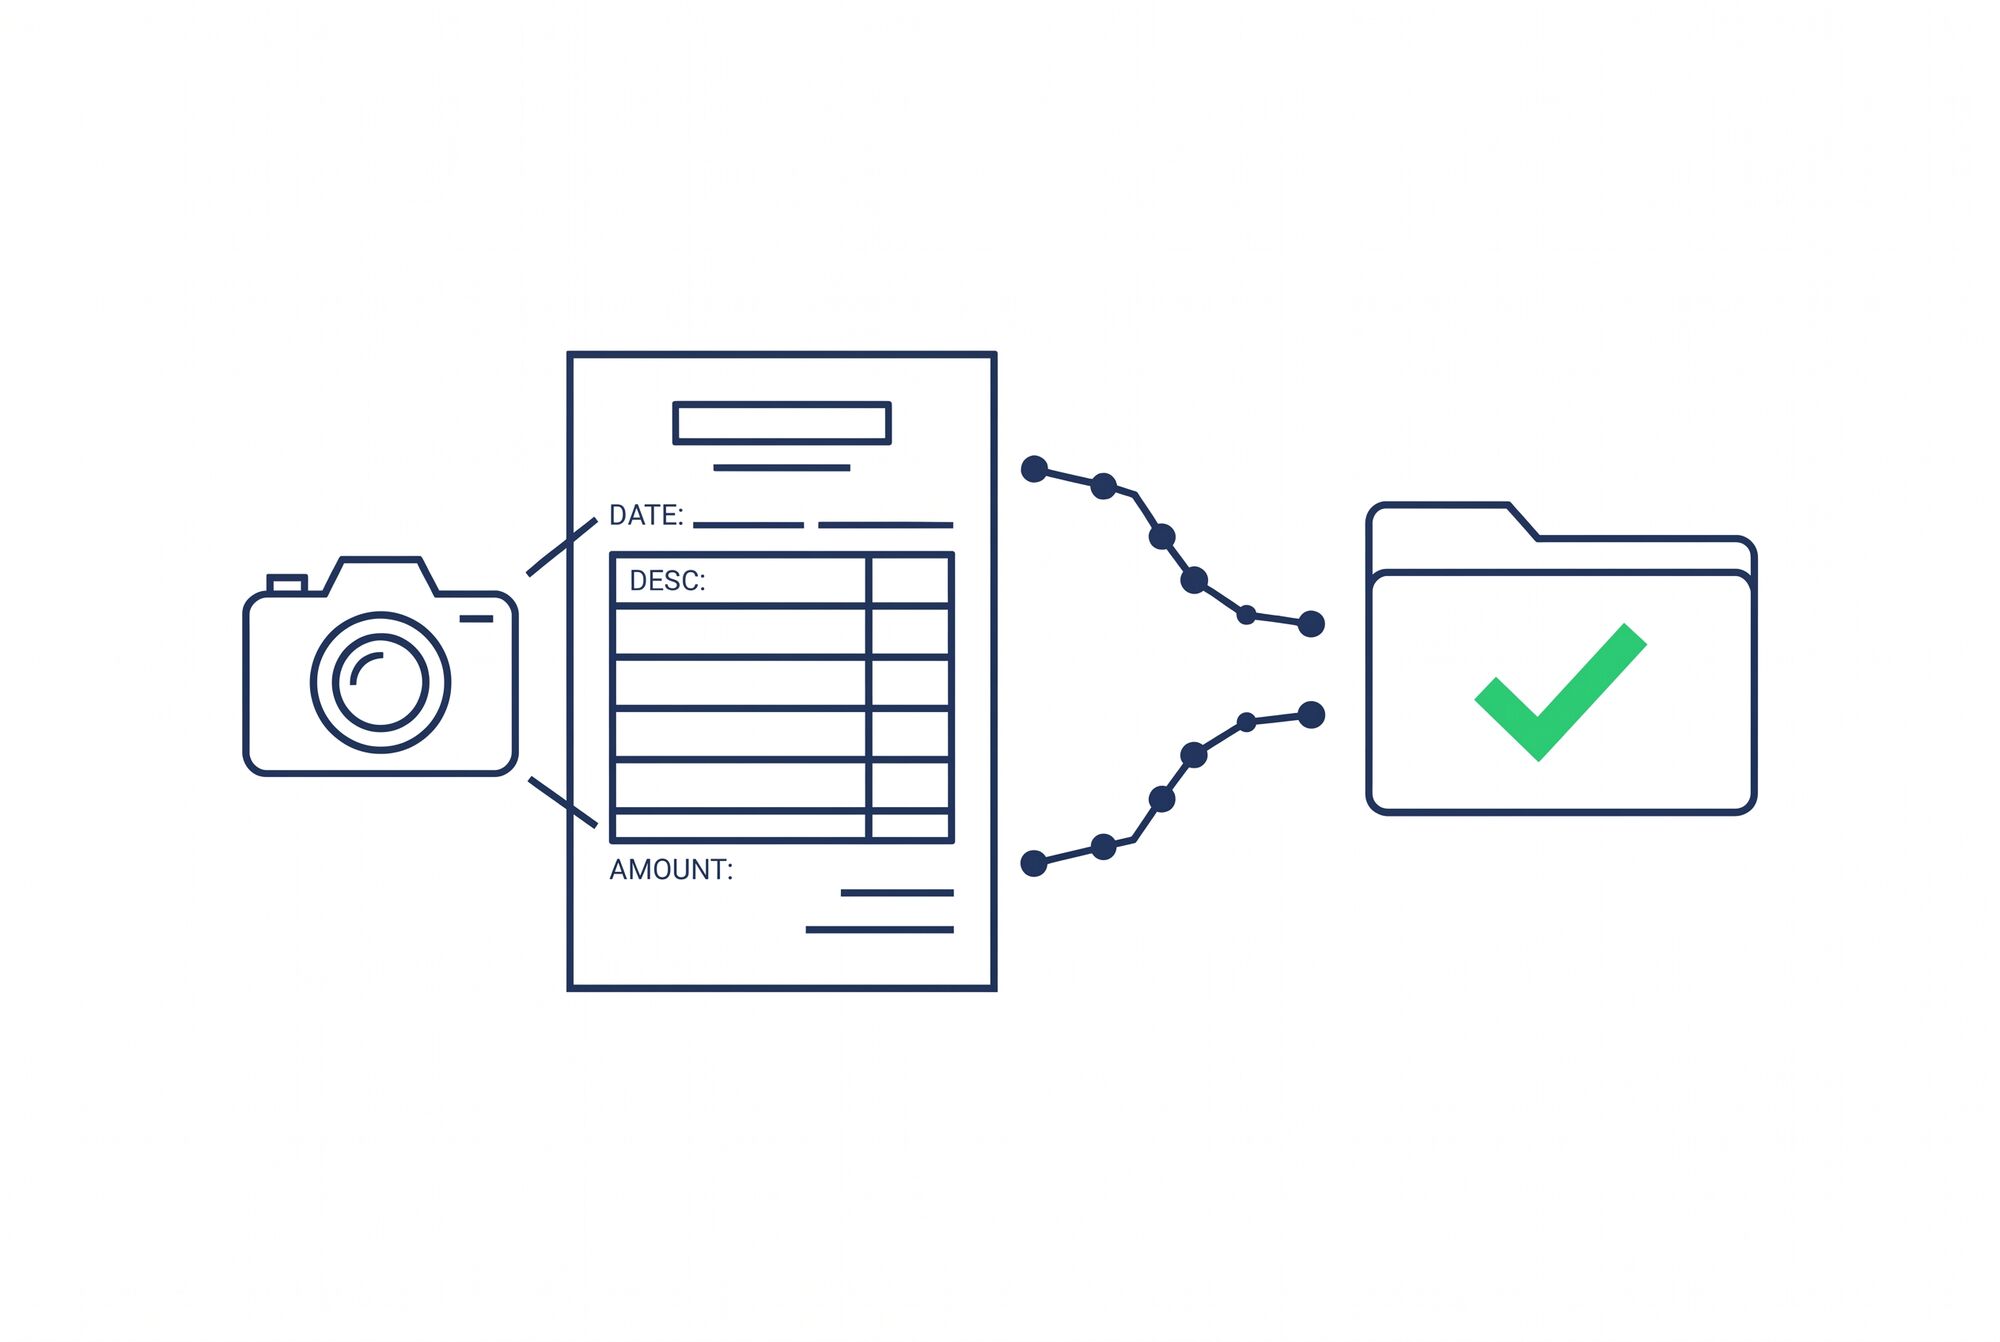
Für E-Rechnungen gelten dieselben Grundsätze der GoBD wie für Papierbelege, ergänzt um technische Anforderungen an Format und Nachvollziehbarkeit. Maßgeblich ist der strukturierte Datensatz, nicht die optische Darstellung. Ein PDF ohne eingebettete maschinenlesbare Daten reicht für E-Rechnungen im B2B-Bereich nicht aus.
Nach der Buchung darf ein Beleg nicht mehr verändert werden. Die Software muss die Unveränderbarkeit technisch absichern, etwa durch Prüfsummen oder ein Archiv, das nachträgliche Eingriffe protokolliert. Lassen Sie sich vom Anbieter bestätigen, wie das in Ihrer Konfiguration umgesetzt wird.
Zur Pflicht gehört außerdem eine Verfahrensdokumentation. Sie beschreibt, wie Rechnungen empfangen, geprüft, verarbeitet und archiviert werden, einschließlich der eingesetzten Software und der Zuständigkeiten. Bei Betriebsprüfungen wird sie regelmäßig angefordert. Für kleine Betriebe genügt eine klare, aktuelle Beschreibung der tatsächlichen Abläufe. Stimmen Sie die Details mit Ihrer Steuerberatung ab.
Für welche Betriebe passt Auftragswesen next?
Die Entscheidung hängt vor allem von der Komplexität Ihrer Abläufe ab. Die folgende Einschätzung soll bei der Einordnung helfen:
| Kriterium | DATEV Auftragswesen next | Spezialisiertes ERP-System |
|---|---|---|
| Betriebsgröße | Kleine Betriebe und Selbstständige | Wachsende mittlere Unternehmen |
| Prozesskomplexität | Linear, vom Angebot bis zur Rechnung | Mehrstufige Freigaben und Workflows |
| Lagerhaltung | Einfach oder nicht vorhanden | Laufende Inventur und Logistik |
| IT-Landschaft | Cloud-Lösung im DATEV-Umfeld | Oft hybride Systemlandschaft |
Wer Belege bisher manuell an die Buchhaltung übergibt, gewinnt mit einer integrierten Lösung Zeit und verringert Übertragungsfehler. Wer mehrstufige Freigaben oder umfangreiche Lagerprozesse braucht, sollte andere Systeme prüfen.
Wo liegen die Grenzen?
Die Grenzen zeigen sich vor allem bei Lagerbeständen mit Mindestmengen, Chargen oder Seriennummern, bei Teilrechnungen und Abschlagszahlungen sowie bei der Übernahme von Stammdaten.
Lagerbestände verwalten Sie bei Bedarf in einem separaten Werkzeug. Das erhöht aber das Risiko, dass Soll- und Ist-Bestand auseinanderlaufen. Teilrechnungen bei längeren Projekten sollten Sie vorab im Prozess abbilden, damit offene Forderungen nachverfolgbar bleiben. Bei Stammdaten zeigen sich Fehler oft erst bei der ersten Rechnung, etwa bei falsch zugeordneten Rabattstaffeln. Prüfen Sie die Daten deshalb vor dem Import.
Wie kann Automatisierung die Lücken schließen?
Viele Betriebe prüfen Eingangsrechnungen von Hand: Stimmt der Preis mit dem Vertrag oder der letzten Lieferung überein, und ist das Buchungskonto richtig gewählt? Ein Belegscanner liest die Daten aus, prüft diese Punkte aber nicht automatisch.
Ein Rechenbeispiel: Werden monatlich 150 Eingangsrechnungen geprüft und dauert jede Preisprüfung etwa zwei Minuten, sind das rund fünf Stunden im Monat. Wie viel davon wegfällt, hängt davon ab, wie gut Preisregeln und Referenzdaten gepflegt sind.
Mit Workflow-Werkzeugen wie Zapier oder Make lässt sich ein Teil dieser Prüfung selbst abbilden. Dafür müssen Sie Preisregeln und Ausnahmen wie Rabatte oder Mengenstaffeln definieren. Ein Beispiel für eine solche Verknüpfung finden Sie in unserem Artikel zur Zapier-Integration mit Lexoffice. Die Umsetzung für Ihren Betrieb hängt von Ihren Daten und Regeln ab.
Auf einen Blick
DATEV Auftragswesen next kann die Übergabe zwischen Angebot, Rechnung und Buchhaltung vereinfachen. Vor einer Umstellung sollten Sie Kosten, Funktionsgrenzen und GoBD-Pflichten gegeneinander abwägen. Die Entscheidung betrifft Ihre gesamten Abläufe, nicht nur die Software.
- Kosten
- Lizenz- und Umstellungsaufwand hängen von Mitarbeiterzahl und bestehenden Daten ab. Verbindliche Beträge erhalten Sie nur über ein Angebot von DATEV oder Ihren Partner.
- Technische Grenzen
- Prüfen Sie vor der Umstellung, ob Ihre Schnittstellen zu Shop, Warenwirtschaft oder anderen Programmen weiter funktionieren.
- GoBD-Anforderungen
- Belege und Buchungsdaten müssen unveränderbar und nachvollziehbar gespeichert werden. Klären Sie die Anforderungen mit Ihrer Steuerberatung.
Eine Umstellung lohnt sich, wenn Ihre aktuellen Abläufe bereits an Grenzen stoßen, etwa durch doppelte Dateneingabe oder manuelle Übertragungen. Planen Sie die Umstellung in einer ruhigen Phase und testen Sie zentrale Prozesse, bevor Sie produktiv umstellen.
Bot-Agent Automatisierungskatalog
Der Bot-Agent Katalog beschreibt Automatisierungen für wiederkehrende Belegprozesse. Die Automatisierungen befinden sich noch in Entwicklung, der Verkauf ist noch nicht geöffnet.
Häufig gestellte Fragen
Welche Kosten entstehen für DATEV Auftragswesen next monatlich?
Kann ich meine alten Beleglayouts von Auftragswesen online direkt übernehmen?
Ist DATEV Auftragswesen next für Unternehmen mit Lagerhaltung geeignet?
Welche E-Rechnungsformate unterstützt Auftragswesen next?
Was sollte ich vor der Umstellung auf Auftragswesen next prüfen?
Hinweis: Mit KI-Unterstützung erstellt und automatisiert geprüft (Regel- und Qualitätsprüfung; Kennzeichnung gemäß EU AI Act Art. 50). Der Beitrag dient der allgemeinen Information und ersetzt keine Rechts-, Steuer- oder Fachberatung.